Vía Ecosistema
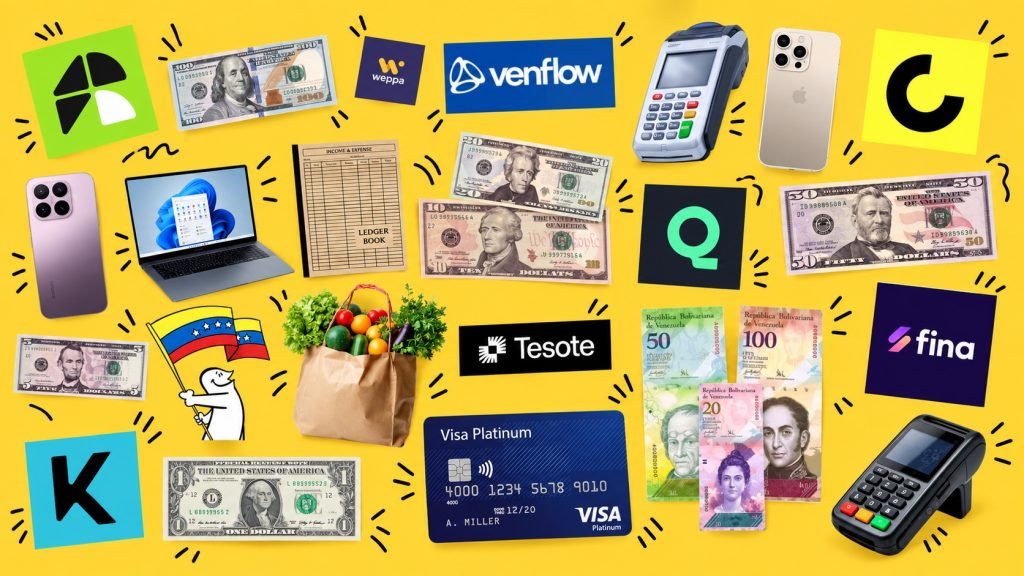
En apenas tres años, el ecosistema fintech venezolano pasó de resolver el problema más urgente —tener con qué pagar—. Ahora ataca capas más complejas del sistema financiero: crédito, contabilidad, tesorería y finanzas personales. Estos son los actores de esa sofisticación.
- Siete startups —Cashea, Quoota, Fina, Rial, Tesote, Venflow y Latin Pagos— forman la generación fintech venezolana que ataca financiamiento, contabilidad, tesorería y finanzas personales.
- Ninguna construye sola: dependen de aliados como bancos, RRHH corporativos, la Bolsa de Valores de Caracas y hasta de otras fintechs entre sí.
- Mientras Cashea y Fina apuestan todo a Venezuela, Tesote y Venflow ya operan o se presentan como infraestructura para el resto de Latinoamérica.
A principios de la década, Venezuela vivía el tramo final de una crisis económica que había vaciado buena parte de su sistema financiero formal. La banca redujo drásticamente el crédito y el acceso a divisas se volvió un problema cotidiano. La migración masiva, además, dejó al país con menos talento técnico del que había tenido en décadas. Ese vacío, paradójicamente, abrió espacio. Sin una banca capaz de innovar, limitada por las regulaciones existentes, un grupo de fintechs nacientes tomó la iniciativa. Muchas estaban fundadas por gente que había trabajado o estudiado afuera y replicaba soluciones que en otros países ya llevaban años funcionando. Empezaron a resolver problemas financieros concretos con recursos mínimos.
De ese aislamiento salió una primera generación centrada casi exclusivamente en medios de pago. Ahí estaban YEiPii, uno de los precursores de las wallets digitales locales, y Ubii Pagos. Este último ofrecía una salida a la escasez crónica de puntos de venta. También estaban plataformas que permitían ahorrar en divisas, como Reserve o Zinli. Buena parte de esas soluciones todavía existe. Pero hoy comparte el ecosistema con una generación distinta, que ya no se conforma con resolver el problema más urgente —tener con qué pagar—. Esta nueva generación ataca otras necesidades del sistema financiero. El resultado: un ecosistema mucho más sofisticado e integral.
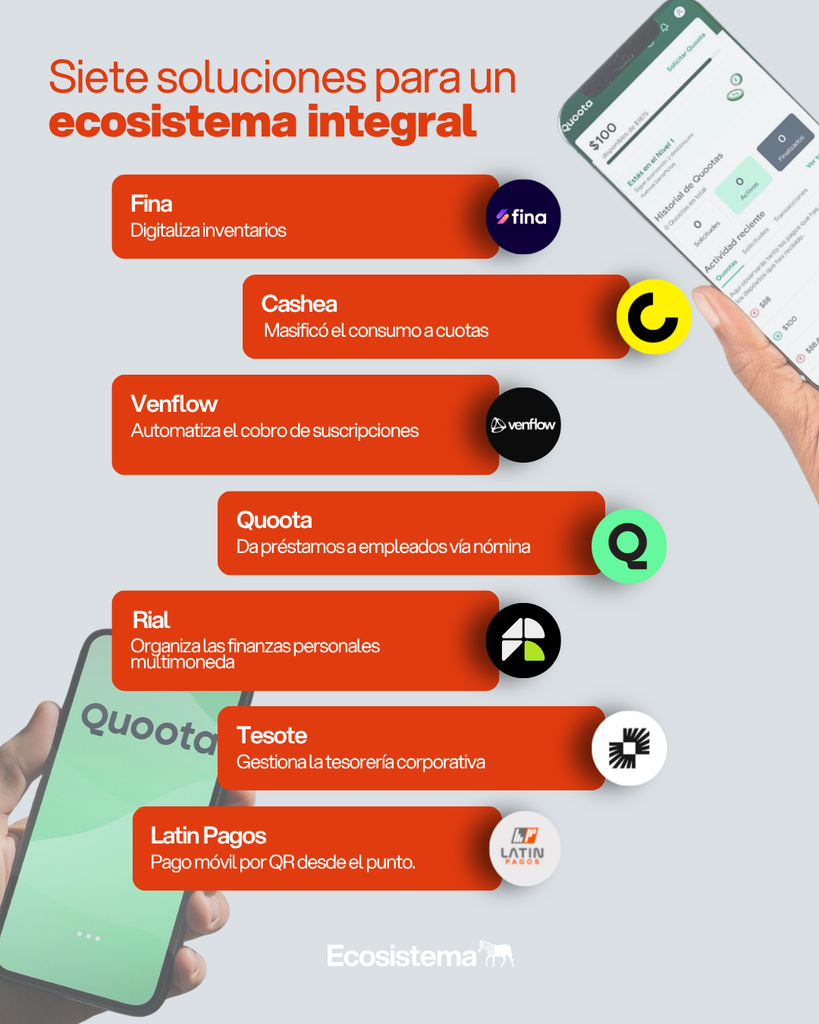
Esa segunda generación tiene seis nombres propios, todos surgidos o consolidados desde 2023. Cashea masificó las compras a cuotas y los pagos diferidos sin tarjeta de crédito en una red de comercios aliados. Según la propia empresa, ya suma casi 12 millones de usuarios. Quoota ofrece financiamiento en cuotas a trabajadores, a través de convenios con sus empleadores –incluyendo varias grandes empresas del país. Fina digitaliza la contabilidad y el inventario de pequeños y medianos comercios. Rial ordena las finanzas personales en una economía que se mueve en varias monedas a la vez. Tesote gestiona la tesorería de empresas conectándose a los sistemas que ya usan. Y Venflow automatiza los cobros recurrentes, desde suscripciones hasta cuotas. Juntas cubren buena parte de la cadena financiera: del bolsillo del consumidor al back office corporativo, del préstamo al registro contable que lo respalda.
A este grupo se suma Latin Pagos, que juega en la frontera entre hardware y software: vende puntos de venta, pero su verdadera apuesta es el aplicativo propio que corre dentro de ellos. Desde el LPUNTO, el comercio genera un QR dinámico que el cliente escanea con su app bancaria para pagar por pago móvil, con el monto ya cargado, y las actualizaciones llegan de forma remota sin pisar una oficina. Según la propia empresa, ya son más de 25.000 los comercios que cobran con sus equipos.
Experiencias personales y cálculos macroeconómicos: cómo nacen estos startups
Casi ninguna de estas seis startups nació en una sala de conferencia. La mayoría surgió de un problema que sus fundadores padecieron primero en carne propia.
Fina no nació en un plan de negocios sino en un Excel roto. Sebastián Sánchez, su cofundador, cuenta que la idea surgió de dos negocios previos de los socios: Caracas Run y Pídeme Todo, una tienda de tecnología. «Desde el primer día yo tuve que hacer un Excel con todo lo que habíamos comprado de China y fue un dolor de cabeza», recuerda. Vendían un producto, alguien escribía mal un nombre con un espacio de más, y el inventario completo dejaba de cuadrar. La lección que sacó de ahí fue simple: mientras más desordenada la información, más difícil crecer.
Iñaki Umérez describe un momento parecido con Rial, la app que co-fundó. Él y sus cofundadores intentaban llevar sus propias finanzas personales, pero ninguna aplicación se adaptaba a cómo funciona realmente la economía venezolana. Para registrar un solo gasto, tenían que entrar, en la práctica, a tres aplicaciones distintas. Tesote sigue el mismo patrón desde otro ángulo. Su fundador, Luis Pulgar, pasó varios años trabajando en fintechs de San Francisco y Nueva York. Volvió convencido de que esa brecha —entre lo que ya era posible afuera y lo que existía en Venezuela— era una oportunidad de negocio.
Cashea y Quoota nacieron de una lectura distinta, más fría, de la misma crisis: el crédito en Venezuela. Antes de la debacle de la última década, ese crédito rondaba cerca de 40% del PIB. Hoy apenas se ubica entre 2% y 3%, según cifras que la banca misma reconoce en foros del sector. Cashea construyó su modelo de compras a cuotas directamente sobre ese vacío, apostando a que el consumidor podía financiarse fuera del sistema bancario tradicional. Quoota apuntó al mismo vacío desde otro ángulo: en lugar de prestarle al individuo directamente, decidió prestarle a través de su empleador.
Tras Cashea, han aparecido plataformas menores de BNPL (compre ahora, pague después) en el país, como Krece y Weppa. La primera, apoyada por algunos de los fundadores de Yummy, ya suma 2,5 millones de usuarios.
Ninguna construye sola
Ningún sistema financiero funciona con actores que operan en solitario. Existe porque hay división del trabajo: quien pone el capital, quien lo distribuye, quien lo intermedia y quien administra el riesgo. Ese reparto de funciones es lo que permite escalar más rápido de lo que cualquier empresa podría hacer sola. Estas fintechs venezolanas no escapan a esa lógica. Todas dependen de aliados, ya sea en el sector tradicional o entre las nuevas empresas emergentes.
Quoota depende casi por completo de un intermediario. «Nuestro aliado principal son los departamentos de RRHH», dice Antonio Vitolla, su gerente de mercadeo. Son ellos quienes abren la puerta a cada nueva empresa afiliada. Tesote, por su parte, no compite con los sistemas legacy tipo SAP que dominan las grandes corporaciones. Se integra a ellos, porque migrar un ERP completo puede tomar años y costar millones. Cashea, por su lado, empaqueta semana a semana las cuentas por cobrar de sus comercios aliados en certificados de financiamiento bursátil (CFB). Esos certificados los coloca en el mercado de otros bienes de la Bolsa de Valores de Caracas, para adelantar caja y acelerar el repago.
Para poder rentabilizar la app, Rial se volvió cliente de Venflow —una startup que automatiza cobros recurrentes para empresas—. Es uno de los casos más interesantes del entramado: prueba de que estas fintechs también se construyen unas sobre otras.
¿Cómo compite (y coopera) la banca tradicional con las fintechs?
La banca tradicional entra en esta misma lógica, aunque su papel es más ambiguo: puede ser competidor, pero también ha sido aliado. Banesco patrocinó BanescoInnova, el concurso de innovación abierta que Fina y Venflow ganaron juntas. Lejos de ser un choque binario entre lo viejo y lo nuevo, lo que ocurre es una sofisticación del sistema financiero venezolano. Ahí, actores tradicionales y no tradicionales conviven —y a veces se necesitan mutuamente— más de lo que el relato de «startups contra bancos» sugiere.
Eso no significa que para algunos productos no pueda existir un solapamiento, como ocurre con Quoota o Cashea. Vitolla lo nombra directamente al hablar de la competencia: «se espera que la banca tradicional recupere margen para prestar en el mediano plazo». Y lo celebra: «eso significa que el país va en la dirección correcta».
Cashea vive la misma paradoja a mayor escala. Su modelo de compras a cuotas existe, en gran parte, porque la banca dejó de prestar. Si el crédito formal se normaliza, como anticipan varios economistas a partir de 2027, la empresa perdería justamente la anomalía que la hizo indispensable. Su fundador responde con la misma serenidad institucional que Vitolla. Dice celebrar el regreso del crédito y describe a Cashea como «una pieza más, junto a los bancos», no como su sustituto.
Quedarse o cruzar la frontera
Toda fintech que nace resolviendo un problema local enfrenta tarde o temprano la misma pregunta. ¿El dolor que resuelve es exclusivamente venezolano, o es solo la versión local de algo que existe en toda la región?
Cashea fue categórica sobre el destino de los 100 millones de dólares que levantó este año entre una Serie A y una Serie B. «El plan de Cashea es este país», dijo su fundador Pedro Vallenilla, descartando cualquier expansión regional inmediata. Fina sigue la misma lógica. Aunque ya tiene entre 20 y 30 usuarios orgánicos fuera de Venezuela, Sánchez es directo sobre las prioridades actuales: «el foco ahorita es Venezuela 100%». La idea es conquistar el mercado local primero y recién después voltear hacia el resto de Latinoamérica.
Tesote tomó el camino contrario, casi por accidente: nació pensando solo en el problema venezolano. Hoy opera en seis países, incluyendo Estados Unidos, Colombia, Panamá y República Dominicana. La experiencia le confirmó que el dolor no era exclusivamente local. Como resume uno de sus ejecutivos, Esteban Suárez, «los desafíos centrales son los mismos en todas partes». Rial llegó a una conclusión parecida sin buscarla: le han pedido soporte para pesos colombianos desde el Táchira, y para euros desde la diáspora europea. Eso llevó a Umérez a pensar en cualquier economía de la región que maneje varias monedas o inflación como un mercado natural. Venflow, mientras tanto, se presenta desde su propia página como infraestructura para Latinoamérica, no solo para Venezuela.
La respuesta, entonces, depende de dónde vive la ventaja de cada empresa. Las aplicaciones de consumo cuyo valor depende de una red de confianza local —comercios afiliados, conocimiento regulatorio, una marca ya instalada— tienden a quedarse. Esa ventaja, simplemente, no viaja. Las capas de infraestructura, o los productos que resuelven un problema estructural que se repite en toda la región, cruzan la frontera más rápido. Su ventaja no depende de cuánto confíe Venezuela en ellas, sino de que el problema exista en cualquier parte.
La misma IA, leída de formas distintas
La inteligencia artificial es uno de los protagonistas en esta nueva cohorte del ecosistema, pero no todas la miran igual. Mientras unas la incorporan como parte central de su producto, otras la observan con más cautela. Fina apostó una parte de su millón de dólares recién levantado a NINA, un agente de IA. Está pensado para que la contabilidad de sus comercios «se haga sola».
Enrique Rivas, su cofundador, lo plantea sin rodeos: «la idea no es que el dueño de una ferretería tenga que sentarse a hacer su contabilidad». La idea, más bien, es que la IA absorba lo operativo y lo analítico mientras el dueño se dedica a vender. Rial construyó su propia versión de la misma apuesta, pero para el usuario individual. Se trata de un agente capaz de entender una nota de voz y clasificar automáticamente ese gasto o ingreso. Así, la persona no tiene que abrir la app y categorizar nada a mano. En ambos casos la IA no es un complemento sino el producto. Es la apuesta central que probablemente defina la segunda mitad de la vida de estas empresas.
¿Qué riesgos trae la IA para las finanzas personales?
Vitolla, gerente de mercadeo de Quoota, señala que esa misma tendencia también trae riesgos. «Con el surgimiento del vibe-coding y la automatización de procesos a través de la IA, creo que hay que tener mucho cuidado con las aplicaciones que usamos a diario —sobre todo esas que tienen influencia sobre nuestras finanzas—», dice. Su respuesta no es rechazar la tecnología, sino anclarla en el talento humano: usarla «responsablemente para innovar».
Esa misma facilidad puede significar la aparición de aplicaciones con fallas o directamente fraudulentas. Eso ocurre en un mercado donde la supervisión regulatoria todavía corre por detrás de la innovación. Hoy en día, herramientas como Chat GPT o Claude ya pueden ensamblar una aplicación funcional en un fin de semana. Ni siquiera hace falta que un equipo de ingenieros toque una sola línea de código.
¿Cuál es la verdadera barrera de entrada para las fintechs?
Sin embargo, las empresas tienen un moat difícil de superar, los datos en una región donde escasean. Andrés Bilbao, fundador de 30X, se lo planteó así a Ecosistema. «Lo que va a ser tu barrera de entrada es más la data propietaria que tengas. Claude va a poder hacer de todo, pero no tiene la red; esa red se manifiesta en datos. Lo que tenés es una capacidad de datos que te permite prestar mejor servicio que nadie más. Es la data propietaria, muy por encima de la capacidad de crear código».
Lo que conecta a estas empresas no es la etiqueta «fintech» sino el tipo de activo que realmente están construyendo. Ni el código, ni el capital levantado, ni siquiera el producto visible son, al final, lo que las sostiene. Lo que las sostiene es la confianza acumulada con cada usuario, cada comercio, cada empresa aliada. Es algo que ningún competidor recién llegado, humano o agente de IA, puede replicar de un día para otro.