Por Por María Alejandra Cabeza Rodríguez, PhD | Líder del Capítulo Venezuela, ICxA
En América Latina, la transición energética avanza a dos velocidades. Mientras Brasil y Chile consolidan marcos regulatorios que atraen inversión, Venezuela sigue atrapada en el racionamiento y una reforma legal que no termina de arrancar.
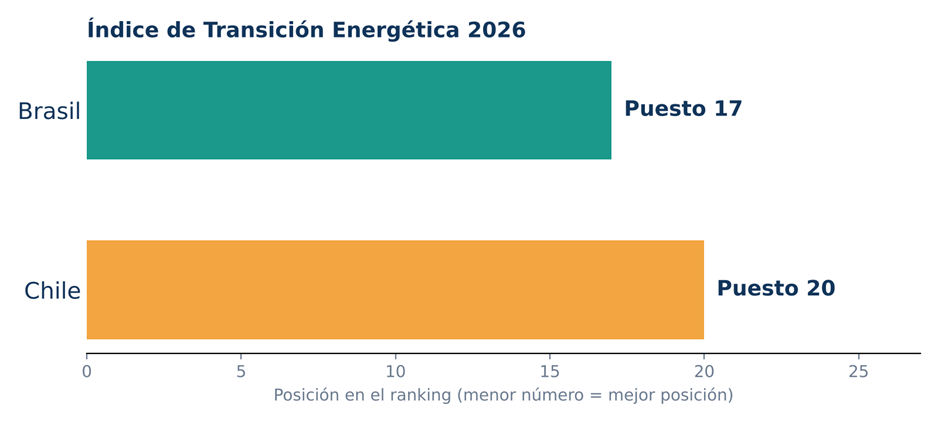
Los datos del Foro Económico Mundial son implacables: en el Índice de Transición Energética 2026, Brasil ocupa el puesto 17 y Chile el 20 (World Economic Forum [WEF], 2026; ver Figura 1). La brecha no es de recursos naturales; es de instituciones, reglas y señales de mercado.
Figura 1
Posición de Brasil y Chile en el Índice de Transición Energética 2026
Chile: el laboratorio regulatorio de la región
Chile no solo tiene sol y viento; tiene un marco legal que convierte esos recursos en inversión. Su Ruta Energética 2026-2030 es un ejemplo de planificación vinculante: reforma al mercado mayorista, sandbox regulatorios y modernización de la distribución (Ministerio de Energía de Chile, 2026).
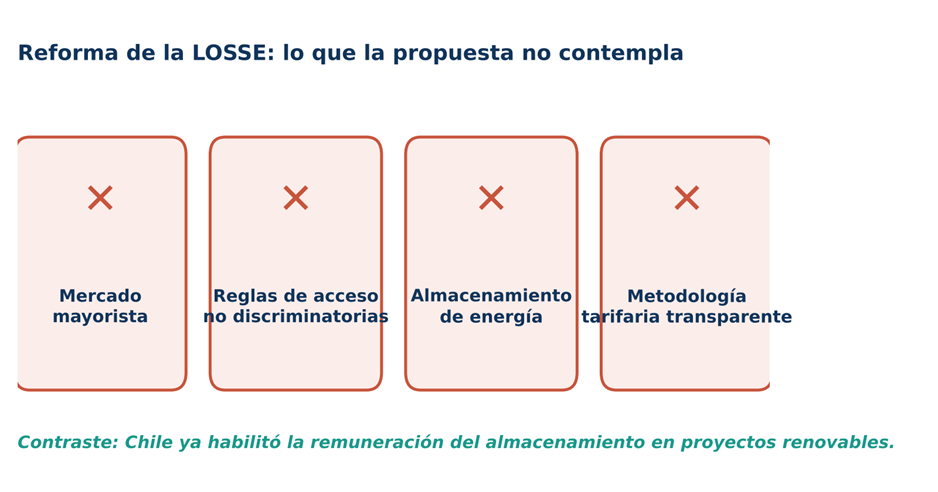
Lo más revelador es su tratamiento del almacenamiento. Mientras Venezuela ni siquiera menciona las baterías en su reforma, Chile ya habilitó la remuneración del almacenamiento en proyectos renovables (Comisión Nacional de Energía de Chile, 2026). Chile entiende que la transición no se decreta: se planifica con instrumentos de mercado.
Brasil vs. Venezuela: la velocidad de la reglamentación
Brasil es el líder regional. Su matriz es limpia, su sector de biocombustibles está consolidado y su capacidad de reglamentar es veloz. En agosto de 2026 publicó cuatro decretos simultáneos que regulan desde el mercado libre de energía hasta el hidrógeno de bajas emisiones (Ministerio de Minas y Energía de Brasil, 2026).
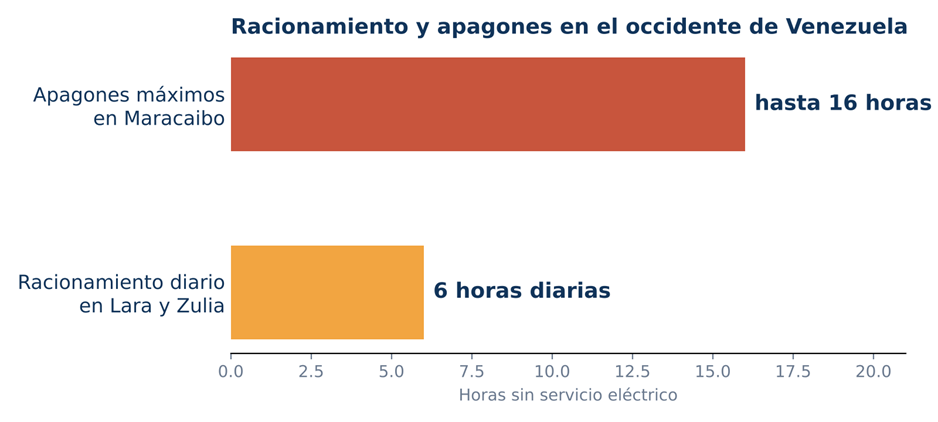
El contraste con Venezuela es brutal. Mientras Brasil publica cuatro decretos en un mes, aquí seguimos aplicando racionamientos de 6 horas diarias en Lara y Zulia, con apagones de hasta 16 horas en Maracaibo (PROVEA, 2026; ver Figura 2). Prometer 1.300 MW reparando Planta Centro y Termozulia no es una solución estructural: son parches (Prensa Presidencial, 2026).
Figura 2
Horas de racionamiento y apagones reportadas en Lara, Zulia y Maracaibo
La reforma a la Ley Orgánica del Sistema y Servicio Eléctrico (LOSSE) sigue en discusión. La propuesta menciona la apertura y las renovables, pero el problema de fondo persiste: no crea un mercado mayorista, no establece reglas de acceso no discriminatorias, no menciona el almacenamiento y no incluye una metodología tarifaria transparente (Asamblea Nacional, 2026; ver Figura 3).
Figura 3
Vacíos de la propuesta de reforma de la LOSSE frente a la práctica regulatoria de Chile
El muro invisible: OFAC y la autogeneración
A esto se suma un obstáculo que Chile y Brasil no enfrentan: las sanciones de la OFAC. Aunque la Licencia General 48D permite el suministro de tecnología eléctrica, viene con condiciones estrictas: arbitraje en jurisdicciones específicas, pagos regulados, reportes cada 90 días y prohibición de transar con Rusia, Irán o China (Oficina de Control de Activos Extranjeros [OFAC], 2026).
Para una operadora de renovables, acostumbrada a PPAs de largo plazo y subastas transparentes, este ecosistema es tóxico. Y ojo: el artículo 46 de la LOSSE exige habilitación para autogenerar por encima de 2 MW (Ley Orgánica del Sistema y Servicio Eléctrico [LOSSE], 2026, art. 46), pero ninguna de estas normas está diseñada para operadoras de renovables. Son mecanismos de supervivencia para las petroleras, no un marco de incentivos para la transición.
El espejismo del 86%
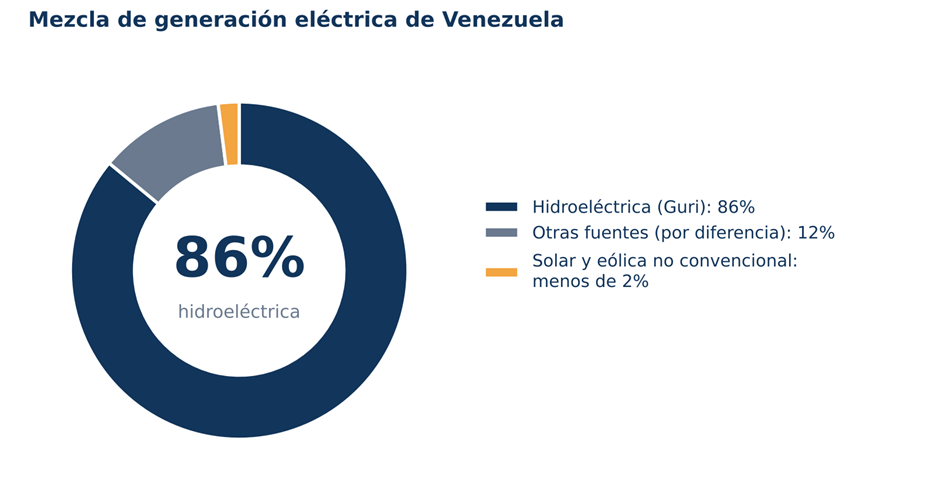
Venezuela presume de un 86% de generación «renovable», pero es un espejismo: es hidroeléctrica dependiente del Guri (Ecoanalítica, 2026; ver Figura 4). La solar y la eólica no convencional son menos del 2% del mix, y no hay un solo instrumento (subastas, PPAs) que las haga viables. El problema no es el recurso; es la ausencia total de arquitectura institucional.
Figura 4
Composición de la generación eléctrica venezolana
Conclusión: la transición es una arquitectura, no un discurso
La lección es dolorosa: Chile y Brasil no están adelantados por tener más sol o más agua. Están adelantados porque tienen un Estado que separa funciones, respeta las señales de precio y reglamenta con precisión técnica (Banco Interamericano de Desarrollo [BID], 2026).
Venezuela no saldrá de la crisis con decretos de emergencia, ni con autogeneración forzada, ni con licencias de la OFAC llenas de condiciones. Saldrá cuando construya la arquitectura que hoy brilla por su ausencia: un regulador independiente, un mercado con reglas claras, precios que reflejen costos y una transición planificada.
Mientras eso no ocurra, la brecha con Chile y Brasil seguirá creciendo. Y los apagones seguirán siendo el recordatorio más cruel de que, en materia energética, el papel lo aguanta todo, pero la realidad no.