La abundancia de crudo no garantiza seguridad energética. Las rutas, las licencias y los riesgos geopolíticos condicionan la rentabilidad: las empresas necesitan nuevas métricas para proteger su capital y convertir la incertidumbre en ventaja.
Hay una paradoja que los directivos no deberían pasar por alto. El mundo vuelve a producir más petróleo del que consume, y sin embargo moverlo, refinarlo y asegurarlo sigue siendo extraordinariamente complejo. Los precios retroceden; las amenazas sobre las rutas marítimas, no. Los productores recuperan capacidad, pero no necesariamente influencia. Durante décadas la pregunta fue cuánto crudo quedaba. Hoy es otra: quién garantiza que llegue a destino, en qué condiciones y a qué costo. La respuesta ya está cambiando decisiones de inversión mucho más allá del sector energético.
La abundancia no elimina la vulnerabilidad
La oferta mundial llegó a 105,4 millones de barriles diarios en octubre, y la AIE proyecta para el cuarto trimestre un superávit de 1,7 millones diarios. El Brent cerró el 13 de noviembre en 95,84 dólares, tras dos semanas de retrocesos, y Estados Unidos marcó un récord cercano a 14 millones diarios. Pero las exportaciones del Golfo Pérsico, sin contar Omán, siguen 26% por debajo de sus niveles previos a la guerra con Irán. El petróleo existe; lo que no siempre existe es la capacidad de transportarlo con seguridad y a un costo previsible. Para un fabricante europeo o una química asiática, un barril barato no garantiza costos menores: el ahorro se evapora en fletes, seguros y retrasos. Primera lección: la abundancia de una materia prima no equivale a seguridad de suministro.
El poder cambia de manos
La recuperación redistribuye ventajas. Arabia Saudita recupera producción y enfrenta su contradicción: cada barril adicional empuja a la baja el precio que necesita. Irán pierde la carta de la escasez, pero conserva instrumentos para encarecer el comercio marítimo. Estados Unidos combina producción récord, poder financiero e influencia militar con una herramienta menos visible: las licencias se otorgan o se niegan en Washington. China diversifica proveedores y corredores; Rusia defiende ingresos y mercados con su infraestructura bajo presión. Nadie controla el sistema, pero todos pueden alterar los costos de los demás. La consecuencia práctica: el riesgo energético dejó de ser una variable que se incorpora una vez al presupuesto. Una decisión política puede cambiar las condiciones comerciales aunque los volúmenes mundiales no se muevan.
Cuando la eficiencia deja de ser suficiente
Durante años las cadenas de suministro se construyeron para minimizar inventarios, abaratar proveedores y liberar capital. El modelo rindió eficiencias reales, pero concentró dependencias: dos proveedores en continentes distintos pueden depender del mismo corredor marítimo; una refinería puede comprar crudo barato y perder el margen en la logística; una empresa puede tener los contratos firmados y descubrir que una restricción regulatoria impide ejecutarlos. El problema no es abandonar la eficiencia, sino advertir que su valor se desploma cuando faltan alternativas. La ventaja se desplaza hacia quien mantiene opciones abiertas antes de necesitarlas. Y esa capacidad hay que medirla: sin números, la resiliencia es un eslogan, indistinguible de un gasto más.
Seis métricas para dirigir bajo incertidumbre
Un consejo de administración necesita indicadores que conecten la perturbación energética con las decisiones de capital. Seis bastan para empezar:
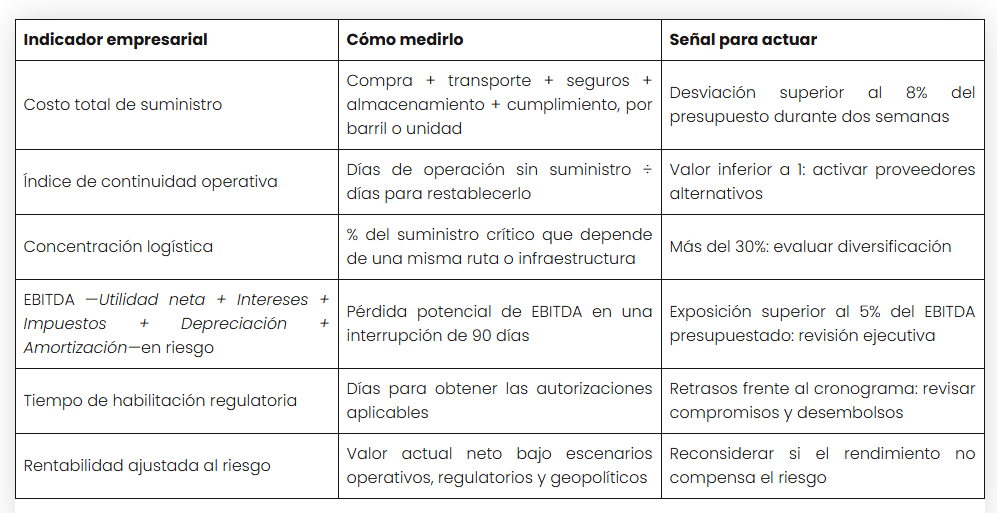
Umbrales ilustrativos: cada empresa debe calibrarlos según su sector, márgenes, liquidez y tolerancia al riesgo. Ningún umbral sustituye el cumplimiento de las autorizaciones legales aplicables.
Cada métrica vigila una falla distinta. El costo total revela cuándo la caída del crudo deja de ser ahorro. El índice de continuidad responde la pregunta dura: cuánto aguanta la operación antes de que la interrupción se vuelva pérdida material. El EBITDA en riesgo traduce la geopolítica al idioma del comité financiero, y la rentabilidad ajustada obliga a mirar los escenarios adversos antes de aprobar la inversión. Lo decisivo no es acumular indicadores, sino atar cada uno a un responsable y una acción acordada.
Venezuela: los recursos no equivalen a inversión
Venezuela lo ilustra como pocos casos. Tiene reservas enormes y una ubicación privilegiada para el mercado americano, pero nada de eso se convierte solo en producción o en capital. El memorando no vinculante entre ExxonMobil y PDVSA de noviembre marca esa distancia: una declaración de interés no es una decisión de inversión. Para que lo sea hacen falta autorizaciones, financiamiento, contratos ejecutables, infraestructura y estabilidad operativa. Quien evalúe oportunidades venezolanas debería añadir cuatro indicadores propios: capital efectivamente comprometido (desembolsos reales frente a anuncios), tiempo hasta el primer barril, flujo de caja disponible y trazabilidad de los ingresos, qué proporción de las transacciones puede reconciliarse desde el embarque hasta el cobro. Esta última pesa: una diferencia contable sin explicación no demuestra una pérdida, pero encarece auditorías, financiamiento y cumplimiento. Un país puede recuperar exportaciones sin recuperar la confianza. Y sin confianza, el capital llega caro o no llega.
De la planificación anual a las decisiones continuas
Los indicadores solo valen si cambian decisiones. Un fabricante expuesto al transporte marítimo debería revisar cada semana su concentración logística y su cobertura; una energética, actualizar cada mes sus escenarios de precios y flujos; un inversionista de largo plazo, revaluar cada trimestre sus proyectos bajo otras condiciones políticas. Finanzas, operaciones, regulación y estrategia deben mirar el mismo tablero. Cuando el EBITDA en riesgo cruza el límite aprobado, toca decidir: subir inventarios, contratar capacidad alternativa, cubrir precios o posponer desembolsos. No siempre hay que gastar más: a veces basta renegociar un contrato o repartir proveedores. Se trata de decidir antes de que la incertidumbre cierre las alternativas.
La nueva ventaja competitiva
Lo que vive el mercado no es una simple corrección de precios. La oferta se recupera y, al hacerlo, revela otras vulnerabilidades: los productores compiten por participación, los gobiernos usan instrumentos comerciales, financieros y militares, y las empresas descubren que el acceso confiable a la energía vale tanto como el recurso. El desafío del ejecutivo no es adivinar el próximo Brent, sino saber cuánto puede perder ante una interrupción, cuánto tardaría en recuperarse y qué protege su rentabilidad. Durante mucho tiempo la competitividad se midió por el costo de adquirir un barril. Ahora habrá que medir también el costo de no recibirlo. El petróleo puede sobrar. Las alternativas, no.
Antonio de la Cruz
Director ejecutivo de Inter American Trends