Concentración vs. Atomización Geográfica y de Yacimientos:
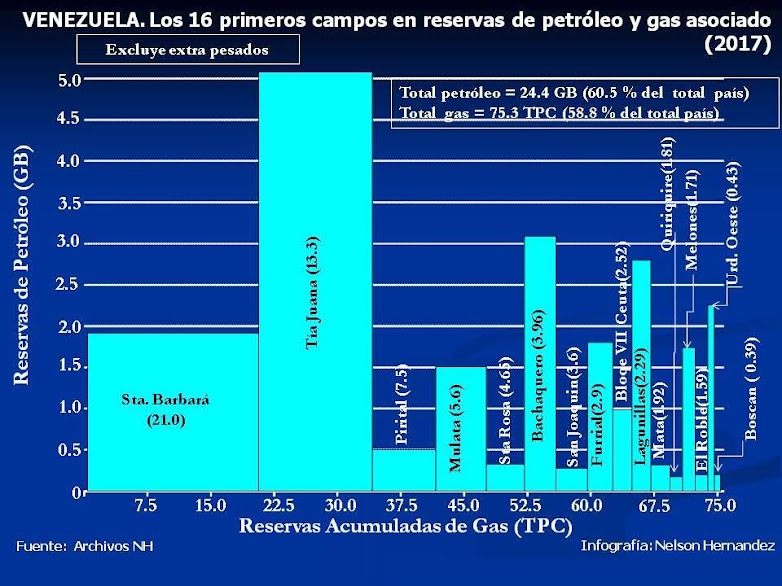
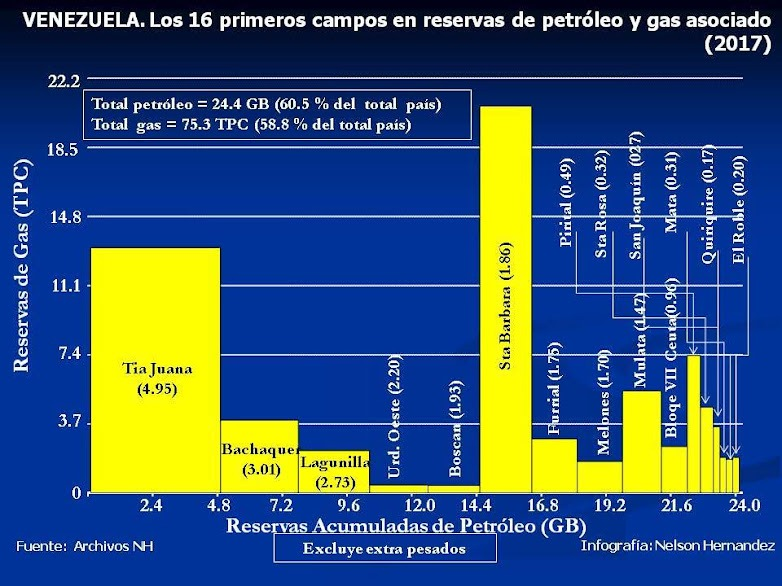
Los 16 principales campos representan una porción dominante del potencial nacional convencional: 60.5 % de las reservas de petróleo (24.4 GB) y 58.8 % de las de gas asociado (75.3 TPC).
Sin embargo, al observar la distribución por cuadrantes (gráfico cruzado), se evidencia una fuerte asimetría: la gran mayoría de los campos se agrupa en el Cuadrante III (bajo petróleo, bajo gas relativo en esta muestra) o muestra comportamientos polarizados.
La Dualidad Geográfica de los Hidrocarburos (Occidente maduro vs. Oriente gasífero):
Occidente (Cuenca de Maracaibo): Campos históricos gigantescos como Tia Juana, Bachaquero y Lagunillas dominan rotundamente el eje petrolero (IV Cuadrante: +Petróleo, -Gas). Son yacimientos maduros, con décadas de explotación, donde el enfoque primario ha sido históricamente el crudo mediano/pesado con tasas de gas asociado menores en proporción a los gigantes de gas libre o asociado profundo de oriente.
Oriente (Cuenca Oriental): En el otro extremo, Santa Bárbara se alza de forma colosal en el II Cuadrante (-Petróleo, +Gas), flanqueado por campos como Pirital y Mulata. Este eje representa el corazón gasífero asociado del país, donde la relación gas-petróleo (RGP) se dispara marcadamente, convirtiéndolos en bastiones críticos para la seguridad de energización interna y alimentación de complejos petroquímicos y de inyección.
Implicaciones para la Transición Energética y Monetización de Gas:
La enorme magnitud de reservas de gas en campos como Santa Bárbara (21 TPC) y Tia Juana (más de 12 TPC) de gas asociado demuestra que el potencial gasífero del país está profundamente atado a la infraestructura petrolera madura.
La gestión de estos campos exige estrategias urgentes de mitigación de emisiones (reducción de venteo y quema de gas asociado) y planes robustos de monetización, ya que el valor relativo del gas en yacimientos como los del oriente venezolano representa un activo estratégico fundamental para cualquier esquema de transición o reordenamiento de la matriz eléctrica nacional (como el respaldo térmico eficiente).
Nelson Hernández es ingeniero energista y Académica de la Academia Nacional de Ingenieria y Hábitat de Venezuela
Por Nelson Hernández
Entorno
La crisis energética venezolana se intensifica, y de manera especial lo concerniente al servicio eléctrico. La situación del SEN es crítica:
63 % de la capacidad instalada total no está operativa…
El 88 % de la capacidad termoeléctrica, no está operativa…
40 % de la capacidad hidroeléctrica esta no operativa…
4) El 83 % de la generación proviene de la hidroelectricidad (La electricidad en Venezuela, depende del Bajo Caroní)
En un escenario de un súper fenómeno de El Niño, la criticidad aumentaría con mayor racionamiento eléctrico y/o más apagones en frecuencia y tiempo.
Lo anterior ha obligado al gobierno a repetir acciones que no resolvieron la criticidad, sino que permitió palear la situación, ya que esa no es coyuntural, sino estructural.
Dentro de estas acciones esta la limitación (desconexión del SEN) del uso de electricidad en los grandes consumidores de electricidad dentro del periodo de los dos máximos picos de demanda eléctrica que ocurren diariamente.
Dentro de esos grandes consumidores se encuentran: Los Centros Comerciales (CC) y los Edificios de Oficinas (EO).
Conocer con exactitud cuál es el consumo de electricidad de los CC y EO, es algo difícil. Más aun en Venezuela por la falta publica de esas estadísticas, motivado a la política de opacidad que aplica el gobierno. En tal sentido, se han establecido premisas para obtener una aproximación de ese consumo.
CAVECECO, muestra un número estimado en Venezuela de 200 centros comerciales: Su distribución es: 40 % en la Gran Capital, 40 % en Valencia, Barquisimeto, Maracaibo, Maracay y el 20 % en el resto del país. El área de esos centros comerciales se sitúan en 2.5 millones de m2.
A diferencia del sector comercial (que cuenta con un gremio centralizado), la inventariación de torres corporativas se calcula mediante los informes de mercado inmobiliario (CIV) y consultoras como CBRE/PMA). Se estima que en Venezuela existen entre 1500 y 2000 edificios dedicados de manera exclusiva o predominantemente a oficinas/usos corporativos (excluyendo la pequeña oficina profesional en edificios de uso mixto/residencial). El área estimada es de 1.8 millones de m2.
Se estima que los 200 CC tienen entre 2000 y 2500 pares de escaleras mecánicas (se tomo 2500) y 1500 ascensores. En lo atinente a los EO, el estimado promedio de ascensores es de 3 por edificios, para un total de 6000 ascensores.
El consumo eléctrico promedio de una escalera mecánica operando 18 horas diarias es de 100 Kwh/día.
El consumo de un ascensor se estima como promedio en 80 Kwh/día, operando 18 horas diarias.
Para la estimación del consumo eléctrico por uso del aire acondicionado, se tomaron los siguientes valores: En centros comerciales, 1.2 Kwh/m2 y para los edificios de oficina de 0.9 Kwh/m2. Estos valores para el consumo por alumbrado son: 0.25 y 0.18 Kwh/m2, respectivamente.
La capacidad de autogeneración es de 300 MW en CC y 180 en EO.
Se tomo 16000 Kwh de generación para una capacidad de 1 MW
Resultados
La aplicación de las premisas indicadas, arrojan los siguientes resultados.
InferenciasLa desconexión obligatoria del SEN aplicada a los Centros Comerciales (CC) y Edificios de Oficinas (EO) constituye una medida paliativa de carácter puramente coyuntural que ayuda a mitigar la carga en las horas pico, pero no resuelve la crisis eléctrica nacional.
Los argumentos técnicos que sustentan esta afirmación son:
Magnitud del impacto vs. Dimensión del déficit: La desconexión total de este sector libera un máximo de 417 MW. En el contexto actual de la crisis, este volumen representa apenas un 14 % del déficit nacional estimado. Liberar 417 MW resulta insuficiente para alterar la dinámica de racionamiento en las regiones.
Restricción y degradación de la Red de Transmisión: El problema del SEN no se limita a la capacidad de generación disponible en barra, sino a la severa degradación de las líneas de transmisión (765 kV / 400 kV) y la falta de mantenimiento en subestaciones y transformadores. La energía «liberada» en los centros urbanos por la desconexión de CC y EO no puede ser transferida eficazmente hacia las zonas con mayor déficit del país.
Vulnerabilidad de la alternativa de autogeneración: Aunque la capacidad instalada de autogeneración (480 MW entre CC y EO) cubre técnicamente la demanda del sector (417 MW), su operatividad real está supeditada al uso de grupos electrógenos a diésel. La escasez y las fallas en la cadena de distribución de este combustible limitan severamente la sostenibilidad de este esquema en el tiempo.
Reincidencia de una política ineficaz: La desconexión forzada no es una estrategia nueva; fue implementada en 2010, 2016 y 2018 sin lograr frenar el deterioro del sistema. Recurrir nuevamente a ella solo transfiere el costo operativo de la ineficiencia estatal al sector privado.
Conclusión: La desconexión temporal de los Grandes Usuarios Comerciales actúa únicamente como un «alivio de emergencia» local. La solución estructural requiere inexorablemente atacar la causa raíz: la recuperación de la generación térmica de base mediante el aprovechamiento del gas natural y la incorporación de parques solares modulares descentralizados que reduzcan la dependencia del Bajo Caroní.
Nelson Hernández es ingeniero energista @XXIenergia Académico de la Academia Nacional de Ingeniería y Hábitat de Venezuela
Por Nelson Hernández
Los sismos, son fenómenos naturales que han existido en la tierra, quizás desde su formación. Se puede afirmar que la tierra diariamente produce sismos, y su importancia radica cuando la magnitud de estos es superior a 2.5, y son percibidos por las personas. Esta importancia se intensifica en la medida que la magnitud aumenta, y más aun si el sismo afecta a zonas pobladas.
Cada sismo, libera una cantidad de energía, y esa energía es la que produce los daños al hábitat de las personas. A continuación la determinación de esa energía, con énfasis en los eventos ocurridos en Venezuela el 24 de junio de 2026.
La Tierra como motor térmico: La física de la energía detrás del sismo del 24J
Los recientes sismos de magnitud 7.1 y 7.4 que sacudieron a Venezuela el pasado 24 de junio reactivaron el interés nacional. Sin embargo, más allá del dato estadístico o el impacto sismológico, este evento nos ofrece una oportunidad única para analizar la dinámica del planeta desde la perspectiva de la ingeniería de la energía:
la Tierra operando como un motor térmico de magnitudes colosales.
Para dimensionar de forma práctica la cantidad de energía que se acumuló en las fallas tectónicas y se disipó en cuestión de segundos en forma de ondas elásticas, es útil traducir los datos abstractos a las unidades de medida que se maneja diariamente en el sector energético global.
El Salto Exponencial de la Energía
A diferencia de los fenómenos lineales, la relación entre la magnitud de un sismo y la energía liberada sigue la Ecuación de Gutenberg-Richter:
Elog10 = 1.5 * M – 7.2
E = 10 (1.5 * M -7.2)
Donde:
E = Energía liberada en Tera Joule (TJ)
M = Magnitud del sismo
Esto significa que un incremento de un solo punto en la escala no representa un cambio aritmético, sino un salto multiplicativo cercano a 32 veces más energía.
La gráfica a continuación muestra la energia liberada en función de la intensidad del sismo.
Al procesar los datos bajo este modelo matemático, las equivalencias energéticas de los eventos del 24 de junio revelan la verdadera escala del fenómeno:
Sismo Energía Liberada
Magnitud Sismo
TJ
MBPE
Gwh
7.1
2818
0.46
781
7.4
7943
1.3
2200
7.49 * (MIX)
10761
1.76
2981
(*) Calculado en función de los 10761 TJ
Para el evento de magnitud 7.4, en unidades térmicas y físicas se liberaron 7943 Terajoules (TJ) de energía radiada.
El Equivalente en Petróleo: Esta disipación súbita equivale a la combustión instantánea de 1.3 Millones de Barriles de Petróleo Equivalente (MBPE). En términos operativos, la Tierra liberó en segundos una cantidad de energía equiparable al máximo histórico de consumo de energía diaria en Venezuela de 1.3 MBDPE ocurrido en el año 2013 lo que produce un yacimiento petrolero de clase mundial en jornadas completas de explotación.
El Equivalente en Generación Eléctrica: Si transformáramos analíticamente esos TJ a energía eléctrica, obtendríamos cerca de 2200 Gigavatios-hora (GWh). Para ponerlo en perspectiva este volumen energético es 10 veces el consumo diario de electricidad ocurrido en el 2025 (223 GWh/día), en Venezuela. … Y todo ocurrió en segundos.
Conclusión Analítica
Mientras la ingeniería humana invierte décadas en optimizar la eficiencia de los ciclos combinados de gas o en acelerar las curvas de aprendizaje de la tecnología solar fotovoltaica para capturar fracciones de energía de forma controlada, la naturaleza nos recuerda su escala fundamental.
El sismo del 24J no fue solo un recordatorio de nuestra vulnerabilidad geológica, sino una demostración explícita del inmenso balance termodinámico que ocurre bajo nuestros pies. Entender estos fenómenos desde la ciencia de la energía nos permite sustituir la incertidumbre por conocimiento técnico y divulgación con propósito.
Nelson Hernández es ingeniero energista @XXIenergia Académico de la Academia Nacional de Ingeniería y Hábitat de Venezuela
Por Nelson Hernández
El LCOE (Levelized Cost of Electricity) o Costo Nivelado de la Electricidad es una medida fundamental para comparar la competitividad económica de diferentes tecnologías de generación eléctrica (solar, eólica, gas, nuclear, etc.) a lo largo de su vida útil.
En términos sencillos, representa el precio promedio mínimo al que se debería vender cada unidad de energía (MWh o kWh) generada por una planta para cubrir todos los costos de inversión, operación y mantenimiento, devolviendo además un rendimiento razonable a los inversionistas.
La Organización Lazards, es uno de los entes que publican información anual sobre la evolución del LCOE a nivel mundial. La grafica a continuación corresponde a los valores del 2025 para diferentes tecnologías de generación eléctrica.
Del gráfico se pueden obtener las siguientes inferencias:
1- Claras Ventajas de Costo de las Energías Renovables
La energía solar y eólica se han consolidado como la opción más económica para nueva generación eléctrica en la mayoría del mundo. Informes de 2024 y 2025 de instituciones como IRENA, Wood Mackenzie y Lazard confirman esta realidad.
Récords Globales: A nivel mundial, la energía solar fotovoltaica y la eólica terrestre son las fuentes de generación más baratas. Por ejemplo, el costo nivelado de la electricidad (LCOE) para nuevos proyectos de energía eólica terrestre fue, en promedio, aproximadamente un 27 % más barato que la alternativa de combustibles fósiles más económica que es el ciclo combinado a gas (Gas CC)
Costos Regionales Extremadamente Bajos: La competitividad es especialmente notoria a nivel regional y en algunos países.
Oriente Medio y África: La región alcanza los costos más bajos del mundo para solar con seguidor de un solo eje, con un LCOE de 37 $/ MWh.
China: Se posiciona como el país con el costo solar a escala de servicios públicos más bajo, con un LCOE de solo 27 $/MWh.
India, Vietnam y Brasil: Otros países donde el costo de nuevas instalaciones solares o eólicas se encuentra entre los más reducidos del planeta, por debajo de los 30 $/MWh.
Estos datos demuestran que el cambio global hacia las renovables está sólidamente respaldado por una economía inmejorable.
2- Tendencias Clave: Solar a la Cabeza, Almacenamiento en Auge
Para la próxima década, las proyecciones indican que la carrera por la reducción de costos continuará, con dinámicas particulares para cada tecnología.
Liderazgo Solar: La energía solar fotovoltaica se perfila para mantener su posición como la fuente de generación más competitiva en costos a nivel mundial.
Almacenamiento en Baterías (BESS): Los sistemas de almacenamiento están experimentando las caídas de costos más pronunciadas. En 2025, se alcanzo una disminución 11 % en su LCOE, lo que acelera su despliegue y viabilidad económica.
3- El Contexto de los Combustibles Fósiles: Un Panorama Mixto
Si bien las renovables ganan en nueva capacidad, el análisis de costos existentes y nuevos proyectos pinta un cuadro más complejo para los combustibles fósiles.
Nuevos Proyectos: La construcción de nuevas plantas de carbón o gas natural es hoy significativamente menos competitiva que las nuevas plantas renovables. Por ejemplo, construir una nueva planta de carbón puede costar entre 71 $/MWh y 173 $/MWh, mientras que la energía eólica o solar nueva se ubica muy por debajo de ese rango.
Plantas Existentes: La realidad es distinta para las plantas de gas ya construidas. Mientras estén operativas, pueden generar electricidad de manera más económica que muchas nuevas instalaciones renovables en el corto plazo. Su LCOE se ubica entre 24 a 39 $/MWh, lo que representa una presión competitiva para las energías limpias en el mercado eléctrico actual.
4- Un Desafío Creciente: La Integración al Sistema Eléctrico
La principal dificultad ya no es solo el costo de generar electricidad (LCOE), sino cómo integrar de manera fiable y económica la creciente participación de energías renovables variables (solar y eólica) en la red eléctrica.
El Costo del Sistema: El enfoque en costos de generación aislada es insuficiente. Se requiere un análisis de sistema que incluya los costos de respaldo, almacenamiento y gestión de la red para asegurar el suministro en todo momento.
La Creciente Importancia del Almacenamiento: Por esta razón, los sistemas de baterías (BESS) y las configuraciones híbridas (solar + almacenamiento…o eólica + almacenamiento) cobran una relevancia crítica. Su rápido abaratamiento es una pieza fundamental para que la transición energética sea técnica y económicamente viable a gran escala.
5- El Impacto de los Combustibles (Dinero Quemado)
El costo del combustible es un gasto puramente operativo y volátil: A diferencia de una planta solar o eólica, donde el «combustible» (sol, viento) es gratis una vez instalada la planta, en los combustibles fósiles, el costo del carbón, gas o petróleo representa entre el 35 % y el 50 % del LCOE total de una planta térmica.
Por otra parte, ese dinero “desaparece literalmente en la combustión”, al convertirse en calor, luego en electricidad, pero el recurso fósil se agota. No queda ningún activo. Además, los precios son altamente volátiles por geopolítica, guerras, cuotas de producción, etc.
Decir que el costo del combustible fósil es “dinero quemado” es exacto, porque:
Es un gasto recurrente que no crea activo.
Desaparece en forma de calor, CO? y emisiones.
Esta atado a una volatilidad geopolítica que las renovables no tienen.
Por eso, cada dólar invertido en nueva capacidad de combustibles fósiles es, a largo plazo, una apuesta económica perdedora.
En Resumen: La gráfica es parte de una sólida evidencia que muestra que la transición energética global ya no se basa en una promesa futura, sino en una realidad económica presente. La energía más barata para el mundo proviene, en su gran mayoría, del sol y del viento, que no están atadas a los vaivenes del precio de los combustibles fósiles
Nelson Hernández es ingeniero energista @XXIEnergia Académico de la Academia de Ingeniería y Hábitat de Vemezuela
Por Nelson Hernández
Un análisis sobre la transición energética hacia la Neo Energía
El total de crecimiento de renovables es superior en 2225 GW a la capacidad de las fósiles
Las renovables contribuyeron con el 65 % del crecimiento de la capacidad de generación que totalizo 7127 GW (esto equivale a un incremento anual de 285 GW).
La solar represento el 33.5 % del crecimiento global de capacidad.
Resumen Ejecutivo
Este análisis describe la transición energética global entre los años 2000 y 2025, destacando el surgimiento de la Neo Energía como un modelo donde el ciudadano se convierte en productor y gestor de su propio recurso.
Los datos revelan que la capacidad renovable ha crecido de forma exponencial, triplicando el avance de los combustibles fósiles y siendo liderada principalmente por las tecnologías solar y eólica. El texto enfatiza que esta transformación busca la descarbonización de la matriz eléctrica y la electrificación masiva de actividades cotidianas para frenar el impacto ambiental.
Aunque el gas natural aún funciona como un puente estratégico, las fuentes tradicionales como el carbón y el petróleo pierden terreno frente a soluciones más limpias y económicas.
En definitiva, el estudio confirma que el mundo atraviesa un cambio de paradigma hacia un sistema eléctrico más descentralizado, eficiente y orientado a la sostenibilidad planetaria.
Introducción
El mundo está en una transformación energética, nunca antes vista, con miras a alcanzar un estadio más limpio y sostenible de la vida en el planeta. Esta transición energética tiene dos puntos referenciales básicos: Descarbonizar la matriz energética global y electrificar la demanda energética en todas las actividades donde esto sea posible.
De esa transformación nace un nuevo sistema denominado: Neo Energía, y es una nueva forma de entender la relación entre el recurso energético, el Estado, el mercado y el ciudadano. Es pasar del consumidor pasivo al Prosumidor: un ciudadano que produce, consume y gestiona su energía.
Dentro de ese marco referencial, la generación eléctrica toma especial rol, más aun si esta es obtenida mediante el uso de fuentes energéticas renovables y/o no emisoras de CO2.
Las graficas a continuación presentan la evolución de la generación eléctrica global en los últimos 25 años (2000 – 2025), y es lo que se analiza a continuación.
Al analizar el gráfico de capacidad eléctrica instalada a nivel global por tipo de fuente, las capacidades cambian de escala y se pueden asociar a las tendencias macroeconómicas y tecnológicas que están reconfigurando el mundo.
La Velocidad de la Transición Energética
La inferencia más evidente es el cambio en la composición de la matriz. Mientras que en el siglo XX la capacidad estaba dominada por los combustibles fósiles (carbón y petróleo), en la última década se observa una aceleración sin precedentes en la instalación de fuentes renovables. Esto indica que el capital global se está moviendo masivamente hacia tecnologías de baja emisión de CO2. La capacidad de generación eléctrica global creció un 4.63 % interanual, durante el periodo de análisis. Este porcentaje para las fósiles y renovables fue de 2.9 y 7.78, respectivamente. Es decir, el crecimiento de las renovables casi triplico al de los fósiles.
El Dominio de la Energía Solar y Eólica
Dentro del crecimiento de las renovables, se infiere una ventaja competitiva de la energía solar fotovoltaica y la eólica. Su crecimiento exponencial no es solo por conciencia ambiental, sino por la reducción drástica de costos (curva de aprendizaje tecnológica). Estas dos fuentes suelen representar hoy la mayor parte de las nuevas adiciones de capacidad anual en todo el mundo, superando a cualquier otra tecnología. En lo concerniente a la solar, su crecimiento fue de 35.5 % interanual. Este porcentaje para la eólica se situó en 18.9 % interanual. Es decir, la solar casi duplica el crecimiento de la eólica.
El Papel del Gas Natural como «Puente»
Aunque no se muestra en los gráficos arriba indicados, pero si en los análisis más detallado de la generación eléctrica fósil el gas natural suele mostrar una resiliencia o crecimiento constante. La inferencia es su rol estratégico como combustible de transición: es capaz de proporcionar carga base y flexibilidad para compensar la intermitencia de las renovables, desplazando al carbón, que es mucho más contaminante.
Estancamiento o Declive del Carbón y Petróleo
Se puede inferir el inicio del fin de la «era del carbón» en las economías desarrolladas. Aunque en algunas regiones sigue siendo relevante por seguridad energética, a nivel global su cuota de mercado en la nueva capacidad instalada es cada vez menor. El petróleo, por su parte, ha quedado casi totalmente relegado de la generación eléctrica a gran escala, concentrándose principalmente en el transporte, uno de los reductos que cada día pierde mercado como consecuencia de la electrificación del sector transporte.
En resumen, la capacidad instalada de estas fuentes tiende a mostrar un crecimiento mucho más lento y lineal. La inferencia es que, aunque son fundamentales para la estabilidad del sistema (energía de base), enfrentan barreras significativas: altos costos de capital inicial, largos tiempos de construcción y altos emisores de CO2.
La Hidroelectricidad una fuente cuestionada
En el caso de la hidroelectricidad a nivel de grandes represas el crecimiento fue de 2.81 % interanual. Esta fuente está siendo cuestionada por sus altos costos, tiempo de ejecución, limitaciones geográficas y ambientales. Por otra parte, su potencial se minimiza (… o se agota) cada día, lo que reduce el interés en su construcción. Los esfuerzos están siendo dirigidos a la construcción de hidroelectricidad de pasada o a las represas de bombeo.
La Nuclear
En lo concerniente a la nuclear, su crecimiento fue de 1.25 % interanual. Es la fuente de menor crecimiento de las fuentes tradicionales. En los últimos 3 años ha habido un repunte de proyectos (nuevas plantas y de rejuvenecimiento de las existentes). La tecnología apunta hacia los SMR que son más rápido de construir, son variables en su capacidad (hasta 300 MW) y están situados dentro de la tendencia de la generación distribuida.
La gráfica a continuación muestra el incremento neto de la capacidad de generacion en los últimos 25 años.
Se observa que:
El crecimiento de la solar supero ligeramente al de los fósiles, por 4 GW.
El total de crecimiento de renovables es superior en 2225 GW a la capacidad de las fósiles
El incremento de la solar represento el 52 % del total de crecimiento de las renovables
Las renovables contribuyeron con el 65 % del crecimiento de la capacidad de generación que totalizo 7127 GW (esto equivale a un incremento anual de 285 GW).
La solar represento el 33.5 % del crecimiento global de capacidad.
Como corolario podemos indicar que dicho crecimiento es consecuencia de la electrificación global de la demanda energética. Esta tendencia ascendente de la capacidad total instalada (la suma de todas las fuentes) refleja una verdad macro: el mundo se está electrificando. Desde la digitalización hasta la movilidad eléctrica, la demanda de infraestructura de generación sigue creciendo para soportar el desarrollo global de la humanidad.
Que Implica el Crecimiento de las Renovables?
Una inferencia que aflora sin discusión es el desplazamiento de los combustibles fósiles en la generación de electricidad.
A nivel global, el crecimiento de las renovables ha impactado principalmente al carbón, aunque de forma diferenciada por regiones:
Desplazamiento Directo (Economías Avanzadas): En la Unión Europea y Estados Unidos, las renovables (junto con el gas natural) han forzado el cierre prematuro de centrales de carbón. Se estima que por cada TWh generado por eólica o solar, la generación con carbón tiende a reducirse en una proporción casi equivalente en estos mercados.
Desplazamiento por «Evitación» (Economías Emergentes): En países como China e India, las renovables no han eliminado la capacidad fósil existente, sino que han evitado la construcción de nuevas plantas de carbón que habrían sido necesarias para cubrir el aumento de la demanda.
El Gas Natural como excepción: A diferencia del carbón, el gas natural ha seguido creciendo en capacidad. Su rol ha pasado de ser una fuente de carga base a ser un proveedor de flexibilidad y respaldo para gestionar la intermitencia de los 3.66 TW de capacidad solar y eólica que se han añadido globalmente.
Por otra parte, para el periodo 2000 – 2025, se estima que el sector eléctrico ha evitado de manera acumulada más de 10 – 12 Gt de CO2 (Giga toneladas), gracias a la penetración de renovables. Para poner esto en contexto, las emisiones totales del sector eléctrico mundial rondan las 13 GtCO2 anuales; por lo tanto, las renovables han “ahorrado” casi un año entero de emisiones globales.
Una métrica para medir esto, es la Intensidad de Carbono en la generación eléctrica. En el año 2000, el promedio global era de aproximadamente 480 gCO2/kWh. Con la entrada de las renovables mostradas en los gráficos, este índice se sitúa en unos 400 gCO2/kWh, una reducción del 20 % a pesar de que la generación total de electricidad se ha casi duplicado en el mismo periodo.
En cuanto a las emisiones evitadas durante el periodo de análisis, tomaremos el índice de 0.7 KgCO2/Kwh. Si todo el crecimiento de capacidad (7127 GW) se hubieran sido 100 % fósiles, el mundo habría añadido 4990 MtCO2.
Con la entrada de las renovables y la nuclear (4742 GW), la emisión cambia drásticamente. La emisión por fósiles (2385 GW) es de 1670 MtCO2. Luego, las emisiones evitadas son: 4990 – 1670 =3320 MtCO2. Esta cifra es equivalente a las emisiones anuales totales de toda la Unión Europea.
Conclusiones
El Cambio de Paradigma en la Matriz de Generación
En el año 2000, la capacidad eléctrica global estaba dominada de forma abrumadora por combustibles fósiles (especialmente carbón y gas) y grandes hidroeléctricas. Para 2025, los gráficos reflejan una transición energética acelerada, donde las fuentes renovables no convencionales (solar fotovoltaica y eólica) han pasado de ser marginales a convertirse en los principales motores de crecimiento de la capacidad instalada. El aumento de las renovables ha «estrangulado» el crecimiento del carbón, limitando su participación en el mix de generación lográndose estabilizar las emisiones del sector eléctrico en una meseta, acercándonos al punto de inflexión donde las emisiones empezarán a caer de forma absoluta
Electrificación y Aumento de la Demanda Global
La variación neta positiva en casi todos los renglones (a excepción de la declinación del petróleo para generación eléctrica) subraya una expansión masiva del sistema eléctrico mundial. Este incremento refleja la electrificación de la economía, el crecimiento demográfico y la necesidad de mayor capacidad instalada para soportar procesos de digitalización y la futura movilidad eléctrica.
Hacia una «Neo Energía»
La data sugiere que el mundo se mueve hacia un sistema más diversificado y descentralizado. La variación neta no solo muestra «más capacidad», sino una capacidad tecnológicamente más eficiente y transparente, donde la sostenibilidad técnica se impone sobre los modelos tradicionales de generación centralizada y altamente contaminante. Estas tendencias confirman que el sistema eléctrico global está en medio de la transformación más profunda desde su creación a finales del siglo XIX.
La Descarbonización
Los datos indican que estamos en una fase de «Descarbonización Relativa»: la matriz se vuelve más limpia con cada año que pasa, pero el volumen total de fósiles añadidos sigue siendo demasiado alto para alcanzar el Net Zero. La transición no es «general», es específicamente «fotovoltaica y eólica». Estas dos fuentes están capturando la mitad de la nueva demanda global, lo que confirma su madurez tecnológica y competitividad en costos
La Condición Estratégica
El sistema energético mundial está en un punto de inflexión. Si bien la intensidad de carbono está bajando, el volumen absoluto de energía fósil sigue creciendo para sostener el desarrollo. La transición energética es, por ahora, un proceso de dilución de emisiones; el reto de la próxima década será convertirlo en un proceso de sustitución absoluta.
Nelson Hernández es ingeniero energista @XXIenergía y académico de la Academia de Ingeniería y Hábitat de Venezuela
Por Nelson Hernández
ANTES: LA SOMBRA DE LA EXTRACCIÓN FINITA
Durante un siglo, el Lago de Maracaibo fue el epicentro de la incesante búsqueda del ‘oro negro’. Cabrias y torres de perforación, como gigantes, perforaban el subsuelo para extraer una energía profunda, contaminante y finita. Era un tiempo de humo, de recursos que se agotan y de un alto precio ambiental pagado por cada barril de petróleo extraído. La riqueza estaba bajo nuestros pies, pero el costo estaba en la contaminación del aire y en nuestro futuro.
AHORA: LA LUZ DE LA RENOVACIÓN INAGOTABLE
Hoy, el mismo lago se puede transformar, sin sustituir totalmente la extracción de hidrocarburos. Se puede producir energía adicional distinta mediante estructuras modernas que se elevan hacia el cielo, sosteniendo aerogeneradores que giran con la fuerza incesante y limpia del viento. Es la ingeniería de vanguardia trabajando en armonía con la naturaleza, no contra ella. La energía ya no es extraída; es cosechada del aire mismo y del sol mediante la solar PV flotante. Son inagotables e infinitamente más económicas y, crucialmente, están libres de contaminación.
Lo que se plantea es una visión técnica y estratégica para la transformación energética del Lago de Maracaibo. A saber:
Idea Central: El Lago como Hub de Energía Renovable
La propuesta fundamental consiste en transformar el Lago de Maracaibo, históricamente un centro de extracción de hidrocarburos, en un epicentro de generación de energía limpia mediante la instalación de infraestructura eólica y solar fotovoltaica flotante. Esta transición busca aprovechar la fuerza del viento y la alta incidencia solar de la región para cosechar energía inagotable y económica, trabajando en armonía con el entorno natural.
Contraste Histórico: Del Subsuelo al Aire
El Pasado (Extracción Finita): Durante un siglo, el lago se llenó de cabrias y torres de perforación para extraer «oro negro», las cuales estuvieron hasta mediado de los 80 del siglo pasado. Este modelo se describe como una etapa de energía profunda pero contaminante, con un alto costo ambiental y recursos agotables.
El Futuro (Renovación Inagotable): Se propone una «revolución de pensamiento» donde la energía ya no se extrae de las entrañas de la tierra, sino que se captura de la superficie y el aire. Este cambio permite pasar de lo finito a lo infinito y de la contaminación a la limpieza absoluta.
Equivalencias Técnicas: El Poder de la Sustitución
Para captar rápidamente la propuesta, se establecen métricas claras sobre la capacidad de las renovables para producir electricidad comparada con la generada vía fósil.
Eólica: Un solo aerogenerador moderno de 12 MW produce aproximadamente 42.048 MWh/año. Esto es un 13% más que la energía eléctrica obtenida de un pozo petrolero de producción promedio de 200 barriles diarios (bpd), el cual genera unos 37.230 MWh/año (considerando un 30% de eficiencia térmica).
Solar: Para igualar la producción anual de un pozo de 200 bpd, se requiere un parque solar de aproximadamente 20.2 MW, lo que equivale a unas 35-40 hectáreas de paneles.
Escala Industrial: Un grupo de 50 turbinas de 12 MW (600 MW totales) puede sustituir la generación eléctrica equivalente a 10000 barriles de petróleo diarios. Es decir, una turbina por pozo.
Eficiencia Territorial y Recuperación del Lago
Uno de los puntos que siempre preocupa es la comparación de la «huella territorial» entre ambas industrias:
Espacio Ocupado: Mientras que un campo petrolero de 10000 bpd requiere un polígono de unos 400 km² lleno de tuberías y estaciones de flujo, un parque eólico equivalente ocuparía solo unos 120 km². (Equivalente al 1 % de la superficie total del lago de Maracaibo)
Recuperación del Espacio: En un parque eólico, el 98% del área permanece como agua libre y limpia. Esto permitiría devolverle al lago el 70% del espacio hoy ocupado por instalaciones petroleras obsoletas, habilitando actividades como la navegación, la pesca y la acuicultura.
Consideraciones Técnicas para el Zulia
Aunque todo el territorio del país es apto, técnica y económicamente para desarrollar proyectos de energía solar y eólica, el Zulia y en especial el Lago de Maracaibo se destaca. A continuación variables críticas para la implementación en la región:
Recurso Solar: El Zulia goza de una de las irradiaciones más altas del planeta, con un promedio de 5.5 a 6.2 Horas Solares Pico (HSP). (Ver: Hablemos de la Solar)
Reto Térmico: Las altas temperaturas (35-40°C) afectan la eficiencia de los paneles solares, por lo que el diseño debe considerar un Performance Ratio (PR) adecuado para compensar estas pérdidas. Sin embargo, la solar PV mitiga este efecto, incluso obteniéndose un mayor rendimiento. (Ver: Venezuela: Energía Solar y Eólica en Espejos de Agua (Guri +))
Visión de Futuro: Escala Regional e Hidrógeno Verde
Al escalar el proyecto a la Costa Oriental del Lago (COL), se vislumbran oportunidades de impacto nacional:
Seguridad Energética: Sustituir la producción de un campo de 50000 bpd con 3 GW de eólica o 5 GW de solar cubriría el 10-12% del consumo eléctrico actual anual de Venezuela.
Hidrógeno Verde (H2V): El excedente de generación permitiría producir hidrógeno mediante electrólisis, convirtiendo al Zulia en una potencia exportadora de combustible limpio, aprovechando la infraestructura de puertos ya existente.
EL CAMBIO ES FUNDAMENTAL, NO ESTÉTICO
El cambio no es solo un reemplazo de máquinas; es una revolución de pensamiento. Pasar de depender de lo que podíamos extraer; a podemos imaginar. Del subsuelo al aire y a la superficie del lago,… de lo finito a lo infinito, de la contaminación a la limpieza ambiental.
La energía del futuro no está bajo nuestros pies, sino en el aire que respiramos y en el sol que recibimos.
Es hora de que toda nuestra historia gire hacia la luz de las renovables. ¿Qué estamos esperando?
Nelson Hernández en ingeniero energista y académico de la Academia de Ingeniería y Hábitat de Venezuela
Por Nelson Hernández
No se trata de añadir más megavatios, sino de recuperar los que ya existen y complementar con renovables donde sea más eficiente.
En la actualidad el sector eléctrico presenta un franco deterioro después de haber sido referencia a nivel mundial y Latinoamericano. Un sistema que cuenta con una fuerte capacidad hidroeléctrica, teniendo dentro de su infraestructura al Gurí, una de las mayores represas del mundo, ocupando el 4to. lugar con sus 10000 MW de potencia.
Aunado a lo anterior, Venezuela cuenta con una infraestructura termoeléctrica alimentada con hidrocarburos (gas, diesel y fuel oíl) que ronda los 18955 MW, para un total en el 2024 de 35000 MW
Nota: La capacidad hidroeléctrica no incluye la de la represa de Tocoma de 2160 MW (en construcción). Por otra parte, la capacidad hidroeléctrica en el occidente del país de 625 MW está incluida en el total nacional.
Sin embargo, con esa capacidad de generación, el país sufre de una crisis eléctrica severa que se traduce en continuos apagones a nivel nacional. La crisis es recogida en el gráfico a continuación.
La gráfica abarca un periodo de análisis de 1985 – 2024, y está compuesta por:
Una linea de color anaranjado que pertenece a la capacidad total instalada de generación eléctrica
Una linea de color verde que representa la demanda máxima del sistema más un 30 % (Dmax+30). El margen del 30 % es una norma prudencial usada en la industria eléctrica cuando la indisponibilidad es incierta. En Venezuela, dadas las vulnerabilidades presentes, es un estándar defensivo apropiado para conocer la resiliencia del sistema y poder garantizar la continuidad del suministro eléctrico.
Una linea morada que muestra la capacidad operativa (CO) del sistema
Una linea azul (que se lee en el eje Y derecho), y que pertenece a la capacidad operativa expresada en porcentaje
El área entre las líneas de la capacidad total y capacidad operativa, corresponde a la capacidad no operativa (CNO)
El área entre las líneas de Dmax+30 y la capacidad operativa, representa la resiliencia del sistema eléctrico
Por otra parte, para una mejor comprensión de la evolución del sistema eléctrico nacional (SEN), el periodo de análisis se ha dividido en 3 fases o etapas. A continuación las características de estas:
Fase I — Expansión hidráulica y estabilidad (1985 – 2002)
Eficiencia alta: % operativo creciendo hacia 70–80 %, lo sugiere un parque con buena disponibilidad y mantenimiento.
Cobertura con margen: CO ? Dmax+30% en gran parte del periodo implica continuidad del suministro con baja probabilidad de racionamientos.
Balance hidro – térmico: Dependencia hidráulica sostenida pero con térmico funcional; transmisión sin cuellos críticos recurrentes.
Fase II — Saturación y vulnerabilidades emergentes (2003 – 2014)
Instalada crece, operativa desacopla: La capacidad total sigue subiendo, pero el % operativo empieza a ceder: señal de indisponibilidad creciente (mantenimientos diferidos, combustibles).
Margen estrechándose: Intermitentemente CO < Dmax+30%, el colchón de resiliencia se reduce; el sistema se vuelve más sensible a contingencias N-1. Presencia de apagones consuetudinarios se inician en el 2004
Preludio de caída: Pequeñas inflexiones anticipan el stress del SEN que se materializa en Fase III.
Fase III — Caída operativa y recuperación selectiva (2015 – 2024)
Descenso abrupto de CO y % operativo: Mínimos cercanos a 45 % de CO indican indisponibilidad masiva.
Coexistencia crucial: Los apagones se intensifican, tanto en intensidad como en como en duración. Ocurre el gran apagón nacional (07- 03-2019).
Rebote parcial: Recuperación hacia 60 % de CO que sugiere mejoras en mantenimiento/insumos, pero sin volver a la robustez histórica. El margen sigue frágil en eventos de punta o hidrología adversa.
Inferencias analíticas y lecturas estratégicas
De la gráfica se obtiene lo siguiente:
Capacidad instalada no es garantía: El indicador determinante es CO vs Dmax+30%. El gráfico lo evidencia perfectamente.
Elasticidad de la demanda y reconfiguración del pico: La caída de Dmax+30% en Fase III refleja una caída de la actividad económica y/o gestión de la demanda. No confundir alguna “resiliencia por menor demanda” con recuperación estructural.
Cuellos de disponibilidad, no de potencia nominal: El descenso del % operativo apunta a causas técnicas/insumo-transmisión más que a falta de capacidad nominal. El foco de políticas públicas debe ser disponibilidad y confiabilidad.
Resiliencia condicionada: Donde CO ? Dmax+30%, hay oportunidad de estabilizar servicio y reconstruir confianza. Donde CO < Dmax+30%, priorizar rehabilitación y gestión de contingencias para evitar racionamiento.
Ventanas de oportunidad: La recuperación selectiva sugiere que un paquete bien dirigido (mantenimiento crítico, combustible seguro, N-1 en transmisión) puede convertir años venideros con cobertura plena.
Implicaciones operativas y de política
Resolver la crisis eléctrica requiere de un conjunto de acciones holísticas de políticas públicas, operativas y tecnológicas, donde debe dársele prioridad a la participación del sector privado en todas las fases que conforman a la industria eléctrica. Dentro de estas se mencionan las siguientes:
Priorizar disponibilidad sobre nueva capacidad: Rehabilitar unidades y asegurar combustible gas tiene inmediatamente mayor retorno económico y tecnológico que añadir MW nominales. La recuperación sostenible depende más de la disponibilidad de combustibles y líneas de transmisión, que de nuevos MW.
Gestión de contingencias y N-1: Asegurar que el sistema resista la pérdida de una gran unidad/corredor sin caer por debajo de Dmax+30%.
Mantenimiento y repuestos críticos: Actualizar programas de mantenimiento diferido e inventario de repuestos para sostener el % operativo >60–70%.
Plan de combustible y despacho económico realista: Contratos firmes de suministro de gas/diésel que reduzcan la indisponibilidad termoeléctrica.
Generación con renovables: Explorar la factibilidad técnica – económica de instalación de capacidad nueva en renovables para áreas aisladas o necesidades puntuales de la industria cibernética
Conclusión
El recorrido histórico del sistema eléctrico venezolano revela una paradoja estructural: poseer una de las infraestructuras más robustas de América Latina no garantiza estabilidad ni continuidad del servicio. La gráfica presentada —con sus fases, márgenes y brechas— ilustra con claridad que la potencia instalada es solo una parte del relato. Lo que verdaderamente define la resiliencia del sistema es la capacidad operativa disponible frente a la demanda máxima más un margen prudencial.
La caída del porcentaje operativo en la Fase III no solo refleja fallas técnicas o logísticas, sino también una pérdida de confianza en la gobernanza del sistema. El gran apagón de 2019 no fue un evento aislado, sino el síntoma visible de una fragilidad acumulada. Sin embargo, el rebote parcial hacia 2024 sugiere que hay ventanas de oportunidad: con mantenimiento dirigido, combustible seguro y gestión de contingencias, es posible reconstruir cobertura plena.
En este contexto, las energías renovables emergen no solo como complemento, sino como alternativa estratégica. En zonas aisladas, industriales o vulnerables, instalar capacidad solar o eólica puede ser más viable —económica y logísticamente— que rehabilitar unidades térmicas obsoletas o dependientes de combustibles escasos. Además, su modularidad y tiempos de implementación reducidos permiten reforzar la resiliencia territorial sin esperar grandes obras. Un sistema eléctrico sostenible no se define por una sola fuente, sino por su capacidad de adaptarse, diversificarse y garantizar continuidad bajo incertidumbre.
Esta retrospectiva invita a repensar las prioridades. No se trata de añadir más megavatios, sino de recuperar los que ya existen y complementar con renovables donde sea más eficiente. La planificación debe centrarse en disponibilidad, confiabilidad y calidad del servicio. En ese sentido, el uso del indicador Dmax+30% como umbral estratégico es más que una fórmula técnica: es una herramienta de política pública que comunica urgencia, vulnerabilidad y posibilidad.
El sistema eléctrico venezolano puede volver a ser referencia, pero solo si se reconoce que la resiliencia no se mide en capacidad instalada, sino en capacidad disponible. La diferencia entre ambas es donde se juega el futuro energético del país.
Nelson Hernández es Ingeniero energista @21energia y académico de la Academia de Ingeniería y Hábitat de Venezuela
Por Helson Hernández
Introducción
“Los hombres y pueblos en decadencia viven acordándose de dónde vienen; los hombres geniales y pueblos fuertes sólo necesitan saber a dónde van”. José Ingenieros (1877-1925) Filósofo y psicólogo argentino.
“El futuro tiene muchos nombres. Para los débiles es lo inalcanzable. Para los temerosos, lo desconocido. Para los valientes es la oportunidad”. Víctor Hugo (1802-1885) Novelista francés
Por mas de un siglo, Venezuela ha estado supeditada a una relación de dependencia en una sola dirección entre la sociedad, el Estado y la renta petrolera 1/. Esta última permitió el desarrollo (en lo social, económico y político) del país en el siglo XX. En otras palabras, un crecimiento bajo una condición rentista.
Sin embargo, ese modelo rentista hoy esta agotado, ya que no ha permitido salir de la recesión económica, por la que atraviesa el país, que ya tiene más de 20 años del presente siglo, tal como lo refleja la figura a continuación.
Es decir, un país con ingentes recursos naturales (…distintos a los hidrocarburos) no ha podido (… o no ha querido?) construir una economia diversificada enmarcada en: un estado de derecho (… incluido un claro compromiso con la libertad individual), una protección efectiva de la tenencia de la tierra, los derechos de propiedad bien definidos, la ejecución imparcial de los contratos, y la adjudicación transparente de disputas debe contribuir significativamente al desarrollo económico sostenible y la prosperidad nacional. En otras palabras, se requiere un cambio en la gobernanza donde se deje a un lado el estatismo y se potencie la participación del sector privado en todo el ámbito de la producción de bienes y servicios, incluyendo el sector energético.
El cambio que requiere el país debe tener como norte, la disminución paulatina pero constante de la dependencia de la renta petrolera2/, creando riqueza mediante el esfuerzo del trabajo. En tal sentido, es imperativo que inversionistas privados, nacionales e internacionales, exploren ideas novedosas que conllevan a la conceptualización y desarrollo de proyectos de Inversión Productiva, y cuyo principal target de comercialización sea a nivel internacional.
En el presente documento se presentan algunas ideas para proyectos de inversión productiva.
Inversión productiva
La inversión productiva es el flujo de recursos destinados a producir bienes y servicios, o a ampliar la capacidad productiva para generar fuentes de trabajo en la economia de un país. Tambien existen las inversiones no productivas 3/
La inversión productiva es un elemento esencial en la ecuación del Producto Interno Bruto (PIB), ya que un incrmento en la inversión productiva genera crecimiento económico.
Ahora bien, existen diferentes motivos para elaborar proyectos productivos, entre estos estan:
Cubrir demanda insatisfecha en el mercado
Lanzar un nuevo producto
Aprovechar una tendencia tecnológica, comercial e industrial
Proveer servicios
Sustituir importaciones
Crear polos de desarrollo
Aprovechar los recursos naturales
Ingresar en el mercado internacional
Ampliar las instalaciones de una industria
Reemplazar tecnología
Sustituir producción artesanal por fabril
Aprovechar ventajas comparativas
Por otra parte, un país con una economía globalizada, descarbonizada y competitiva mediantes proyectos de inversión productivos se traducirá en seguridad y en una mejor calidad de vida para sus conciudadanos.
Ideas para la conceptualización y desarrollo de proyectos de inversión productivos
En un mercado abierto y competitivo, la preferencia para el desarrollo de proyectos productivos debe estar en manos de los inversionistas privados, nacionales e internacionales.
Las ideas desarrolladas a continuación tienen como base tres criterios básicos:
La potencialidad, disponibilidad y aprovechamiento de recursos naturales (incluyendo fuentes energéticas no emisoras de CO2) con que cuenta el país.
La ventaja comparativa que proporciona la ubicación geográfica de Venezuela.
La orografía plana, amplia longitud de costa al Mar Caribe, no cambio estacionales, país con poca actividad sísmica y alejado del área de influencia de huracanes y abundante agua dulce y salada, lo cual proporciona una continuidad operativa del sector productivo y de servicios todo el año. Adicional, está el Orinoco, el 3er rio mundial a nivel de caudal con 33000 m3/seg.
A continuación algunas ideas para proyectos de inversión productiva…
Centros mineros de monedas digitales: Referido al desarrollo de proyectos dedicados a la obtención (minería) de monedas digitales. Estos proyectos son altos consumidores de energía eléctrica de generación con energías renovables, preferiblemente. El mayor gasto de un proyecto de minería es la electricidad. A menor costo de esta, mayor es la ganancia del minero. Otra característica importante para el desarrollo de esta actividad es el clima, ya que se necesita refrigeración para los equipos, si la temperatura es alta.
Para agosto de 2021, último mes para el que hay datos disponibles, Estados Unidos dominaba la minería de bitcoin con el 35% de la potencia de minado, seguido de Kazajistán, 18%; Rusia, 11%; Canadá, 10%; Irlanda, 5%; Malasia, 5% y Alemania 4%.
Se estima que la minería de Bitcoin utiliza actualmente unos 200 TWH al año, equivalente al 0.7 % del consumo mundial para el 2019. Otro insumo que esta siendo considerado en la mineria es darle uso al gas natural arrojado a la atmosfera y producir electricidad para tal fin. En la actualidad la mayor empresa minera en Venezuela es el “Grupo CoinCoin”. En conclusion, Venezuela tiene los recursos y condiciones para ocupar un buen lugar en la mineria de cripto monedas.
Centro de manejo de datos digitales: Similar a la mineria de monedas digitales, los centros de datos son altos consumidores de electricidad, con preferencia a consumir la generada con fuentes energeticas no emisoras de CO2. Estos centros lo que importan y/o exportan, y almacenan, son datos. Cada dia estos centros aumentan en la medida que se digitalizan las cosas. Lo que se conoce como el “Internet de las cosas”
Un Data Center (DC), o “centro de procesamiento de datos” es una instalación, construcción o inmueble de gran tamaño donde se albergan y mantienen numerosos equipos electrónicos como servidores, ventiladores, conexiones y otros recursos necesarios que se utilizan para mantener una red o un sistema de computadoras, información, conexiones y datos de una o varias empresas u organizaciones. Muchos de los datos que existen en la actualidad son generados desde teléfonos, tabletas, computadoras, electrodomésticos, relojes inteligentes y otros dispositivos conectados a internet y tienen su almacenamiento en Data Center. Estas instalaciones necesitan contar con la suficiente energía eléctrica para operar todo ese sistema, así como una ventilación adecuada para su funcionamiento óptimo y sistemas de seguridad avanzados para evitar fugas de datos u otros riesgos. Actualmente, la facturación mundial de los DC ronda los 35 millardos de dólares (35 G$). El mayor DC a nivel mundial es el ubicado en Ashburn, y denominado Virginia. Data Center Alley, que se extiende por los condados de Fairfax y Loudoun, pero su infraestructura se utiliza en todo el mundo. Se estima que el 70% del tráfico de Internet del mundo viaja a través del Data Center Alley, todos los días. Venezuela, tiene las condiciones para convertirse en un DC de carácter mundial.
Hub internacional de aviación comercial: Un hub o centro es un puerto que sirve (a una escala mayor en comparación con otros) como un centro de conexión para el tráfico aéreo. Estos hub pueden ser el centro de conexión muchos vuelos de diferentes líneas o el centro de conexión de una sola linea aérea. También puede haber hub que sirven como centros de mantenimiento al poseer hangares (alquilados) con equipos especializados de técnicos y mecánicos en aeronáutica. Heathrow (Reino Unido) es el hub más grande del mundo. Está ubicado en un área de 12.3 Km2, y para el año 2019 manejo 476 mil vuelos (1 vuelo cada minuto), con una afluencia de 81 millones de pasajeros (154 pasajeros por minuto), atendidos por 76500 empleados y genero unos 8 millardos de dólares a la economía de ese país. En esta dirección, Venezuela debe aprovechar su competitividad energética y de posición geográfica para desarrollar un hub aéreo en el estado Guárico, quien presenta excelentes características orográficas y se ha mencionado muchas veces que la nueva capital de Venezuela (Cabruta) debería ser construida en las riberas de este estado con el rio Orinoco. Otro sitio seria el del proyecto de la Ciudad Caura.
Hub internacional de productos del mar: Seria un centro de acopio internacional de productos del mar (pescados, moluscos, mariscos, etc.) para la compra y venta de estos. Hoy en día el mayor centro de acopio de productos del mar a nivel mundial es China Fisheries & Sea Food (China), quien celebra su exposición anual en octubre 2022. En este sentido, Venezuela tiene características intrínsecas, como su posición geográfica y sus potenciales energéticos (fósiles y renovables) y áreas disponibles para llevar a cabo un proyecto de inversión de esta naturaleza. La península de Macanao (Isla de Margarita) es un sitio ideal para tal fin. Otro sitio para esta inversión productiva seria en la península de Paraguaná (Falcón). Cabe destacar que el insumo fuerte de esta inversión es garantizar la cadena de frio, la cual se puede lograr mediante el uso directo del gas natural y/o mediante la generación de electricidad (gas y renovable)…o mediante la regasificación del GNL (aunque en Venezuela no hay en la actualidad ni exportación, ni importación del GNL), muy utilizado en Japón.
Acuicultura exportación de proteínas: La acuicultura es el cultivo, crianza y cosecha de peces, mariscos, algas y otros organismos en todo tipo de ambientes acuáticos. Hoy en dia, la acuicultura supone, a nivel mundial, la mitad de la producción de pescado que se consume, y se ha comenzado a percibirse como la vía para mantener e incrementar el consumo de pescado y satisfacer las demandas futuras de proteínas, constituyendo, además, una fuente de empleo. El informe de la FAO 2020, indica que la produccion mundial de pesca se situo en 179 millones de toneladas en el 2018. De estos el 46 % provino de la acuicultura y contribuyo con el 52 % del pescado para consumo humano.
Esta industria empleo 21 millones de personas (rendimiento de 4000 Kg/empleado) y genero un ingreso de 164 millardos de dolares por su comercializacion internacional. En Venezuela, la acuicultura no ha sido desarrollada de una forma intensiva para consumo interno (China es el mayor productor de Tilapia y el 40 % de su consumo de proteinas lo proporciona la pesca) y menos con vision de exportacion. Actualmente la acuicultura del camaron esta teniendo mucha fuerza, alcanzando una produccion de mas de 20 mil toneladas y son mayormente exportadas. En la actualidad existen 38 empresas con aproximadamente 12.0 mil hectáreas de piscinas distribuidas en los estados Trujillo, Anzoátegui, Sucre, Nueva Esparta, Mérida, Falcón y Zulia, de las cuales alrededor de 11.0 mil hectáreas se ubican en el occidente, principalmente en el estado Zulia, y una menor proporción en Falcón. La energia electrica requerida por la acuicultura y la cadena de frio puede ser proporcionada como se indico en el hub de productos del mar. Por otra parte, la acuicultura no debe dejar a un lado los estados llaneros, que por su superficie plana y rios que la atraviesan son candidatos a la potenciacion de la produccion de pescado con carácter de exportacion.
Fideicomiso de tierra (suelo) con fines agropecuarios de exportación: Es una forma de contrato, donde el contratista negocia con el contratante los términos para explotar una tierra propiedad del contratante, de tal forma de producir riqueza. En otras palabras, el contratista presta un servicio de explotación agropecuaria para la exportación. Una modalidad de este contrato es que el contratista sea una empresa internacional o un gobierno que desea producir parte de su seguridad alimentaria en otro país. Así tenemos que pocos países en el mundo tienen la bondad de contar con condiciones climáticas y de terrenos que permitan el desarrollo de una actividad agropecuaria optima y Venezuela posee esa bondad. De las 91 millones de hectáreas de superficie que posee, la mitad son aptas para actividades agrícolas y pecuarias. De estas 45 millones de hectáreas, 15 son de pastoreo y 30 para agricultura. El máximo que ha sido sembrado es de 2.3 millones de hectáreas en el año 2010 (Fedeagro, estadísticas). Esto indica, la poca utilización que tienen las tierras cultivables, lo que abre un abanico de oportunidades para la realización de fideicomisos de tierra. La grafica a continuación, muestra los principales rubros agropecuarios que se producen en Venezuela. (Ver grafico dinámico en: VENEZUELA. Principales Rubros Agropecuarioscolas | Flourish )
Producción de proteínas a partir del petróleo: Como consecuencia de la transición energética, se ha originado una pregunta clave: Que hacer con el petróleo varado?. Una respuesta a esa pregunta es: Producir alimentos. Estudios recientes de la FAO indican escasez de fuentes asequibles de alimentos proteicos, lo que ha obligado a buscar fuentes alternas de proteínas que puedan reemplazar la harina de soya o la harina de pescado, convencionales, pero costosas. La producción de proteínas a partir del petróleo, quizás luzca “esotérico” pero recordemos que los alimentos desde el punto de vista químico son combinaciones de dos elementos básicos: El Carbono (C) y el Hidrogeno (H2), y exactamente de esos mismos elementos están conformados los hidrocarburos. En tal sentido, la Biotecnología – Ciencia basada en la Biología – ya ha dado pasos en esa dirección. En 1971, British Petroleum (BP) obtiene un producto denominado “Toprina”. Como consecuencia del alza del precio del petróleo – primer embargo petrolero 1973 – lleva al traste el proyecto a escala comercial en Grangemouth (100 mil toneladas anuales) para producir proteínas. En más de medio siglo, la tecnología ha avanzado, y es el momento en que las grandes reservas de petróleo que posee Venezuela, se le dé un uso distinto al de combustible como es el de mitigar la escasez de proteínas determinada por la FAO. Si el petróleo en siglo XIX, alumbro al mundo; en el siglo XX, lo movió… será que en el siglo XXI, lo podrá alimentara?. La respuesta es sencilla: …solo es cuestión de voluntades: las reservas de petróleo están y la tecnología está probada.
Producción de litio de los yacimientos de petróleo: Una de las limitaciones para el desarrollo de la energía solar y eólica y el de vehículos eléctricos es lo concerniente al litio de las baterías. Proyecciones indican que no hay suficiente reservas de este mineral para satisfacer la futura demanda. Una solución para esta problemática la ha asomado la empresa Imperial Oil Limited (Canadá). La tecnología patentada de E3 Lithium está diseñada para extraer el mineral crítico de la salmuera rica en litio. MGXMinerals, otra empresa canadiense apuesta a convertirse en la primera productora de “petrolitio”. En la produccion de petroleo, uno de los acompañantes no deseado es el agua (salmuera), pero con este nuevo enfoque minero se convierte en un bien interesante. En Venezuela, muchas de las aguas de formacion estan caracterizadas, por lo que habria que jerarquizarlas en funcion de las concentraciones de litio, a objeto de definir proyectos rentables. El precio actual (01-07-22) del litio ronda los 71000 $/T.
Producción de grafeno del coque: Al grafeno se le ha denominado el material del siglo XXI por su versatilidad en muchos campos de la ciencia y de la industria. Existen distintos métodos para la obtención del grafeno, pero son costosos. Últimamente se ha desarrollado una metodología para extraerlo del coque petrolero, y no del grafito. Venezuela tiene una gran potencialidad para la producción de grafeno, vía del coque obtenido en los procesos de coquificacion en refinería y en el mejoramiento del crudo de la Faja Petrolífera del Orinoco. https://www.youtube.com/watch?v=cTXo9xeYdBU
Sumideros naturales de CO2:
Los arboles son los sumideros (captores) naturales del CO2. Lo absorben del aire y en su proceso de fotosíntesis producen oxigeno y biomasa. Es por eso que son considerados pieza fundamental en la mitigación del cambio climático, ya que es la forma más económica de capturar el CO2. Para efecto de dimensionamiento y con sentido direccional podemos indicar que la siembra por 40 años de 1615 hectáreas con 400 árboles cada una se obtiene un beneficio de 88 millones de dólares en la vida de la plantación, producto de la comercialización de los bonos verdes por la captura de CO2 y de la madera producida.
La grafica anterior muestra la emisión de CO2 en el proceso de producción y manejo de 1 barril de petróleo (up y médium stream) emite 63 Kg de CO2/Barril (0.396 KgCO2/lit). Asumamos que un país petrolero produce 1 MBD por espacio de 20 años, y para contrarrestar la emisión de CO2 utilizara la vía arbórea con una vida útil del bosque de 40 años. Esto no da una emisión de CO2 de 460 millones de toneladas. Para este nivel de emisión se necesitarían sembrar 1.7 millones de hectáreas (17 mil Km2), y el ingreso bruto de la plantación seria de 2275 millones de dólares anuales. Con anterioridad se menciono que Venezuela cuenta con 45 millones de hectáreas aptas para la actividad agropecuaria, por lo que las 1.7 millones de hectáreas del ejercicio hipotético representa el 3. 7 % del total.
Comercialización bonos de carbono: Los bonos de carbono son créditos que se emiten en el mercado de carbono. Los países desarrollados pueden financiar proyectos de abatimiento o captura de reducción de emisiones en otras naciones (en vías de desarrollo), acreditando dichas disminuciones como si se hubiesen hecho en territorio propio, abaratando sus costos de cumplimiento. Una empresa que disminuye sus emisiones de CO2, de manera voluntaria, puede vender esta reducción a países desarrollados que están obligados a reducir sus emisiones generando beneficios económicos y ambientales. Un mercado de bonos de carbono consiste en la oferta y demanda de emisiones contaminantes, principalmente CO2. Los mercados de carbono abarcan tanto los mercados mandatorios como los voluntarios. Los mandatorios son aquellos en los que las entidades reguladas obtienen y entregan derechos de emisión o compensaciones para cumplir con los objetivos reglamentarios predeterminados. Los voluntarios incluyen todas las transacciones de compensaciones de carbono que se adquieren para compensar las emisiones de GEI y reducir la huella de carbono. Según el Banco Mundial, en la actualidad un total de 68 instrumentos de fijación del precio al carbono (CPIs) se encuentran en operación y otros tres previstos para implementación, que consisten en 34 ETS (Sistema de Comercio de Emisiones) y 37 impuestos al carbono, que cubren el 23% de las emisiones mundiales de GEI. Solo en 2021, se generaron ingresos por 84 millardos de dólares a partir de las iniciativas de fijación de precios al carbono, aumentando un 60% respecto el año anterior. Venezuela, siendo firmante del protocolo de Kyoto, no ha iniciado las actividades (normativas y reglamentos) para incursionar en la comercialización de los bonos de carbono. Los sumideros naturales de CO2 es una fuente de producción de bonos de carbono. (Ver ANEXO I)
Líder en la producción de H2V: Dentro de las innovaciones tecnologicas para mitigar el cambio climatico, se encuentra el vector energetico del hidrogeno (H2). Esto obedece a que los estudiosos e investigadores han llegado, últimamente, a la conclusión que no solo es necesario desplazar a los fósiles de la matriz energetica global, sino que también se necesita un vector energético que acompañado por las energías solar y eólica, preferiblemente, se logre el estado de cero emisiones de CO2, y ese vector es el H2 verde (H2V). La tecnologia apunta a la obtencion del H2V por electrolisis del agua, utilizando electricidad generada por fuentes no emisoras de CO2. En tal sentido, Venezuela posee las caracteristicas para ser un pais lider en la produccion de H2V, y el sitio ideal son las riberas del rio Orinoco.
Siderurgia Verde: La industria del acero genera el 7 % de las emisiones globales de CO2. Por esa razón, urge iniciar un proceso de descarbonización de esta industria que, además, puede convertirse en una gran oportunidad económica. El acero es uno de los materiales más empleados en el mundo y su produccion se realiza mediante el uso de combsutibles fosiles en hornos de alta temperaturas. En sintonia con la mitigacion del cambio climatico es necesario el desarrollo de tecnologias que incorporen procesos mas eficientes y de menor emision de GEI, teniendo a la electricidad de origen renovable como protagonista. En esta direccion, esta la tecnologia de desplazar a las energias fosiles por H2V, y/o implementar la electrolisis directa del mineral de hierro (proceso similar al empleado hoy para el aluminio). La grafica a continuacion, ilustra el proceso de la electrolisis del hierro. En el caso venezolano, la industria siderurgica hay que reemplazarla, renovarla, etc., por lo cual debe apuntarse a la conversion a una siderurgia verde (steelZero emision).
Comercialización internacional aguas del Orinoco:
La escasez de agua es un fenómeno natural, pero también un fenómeno inducido por los seres humanos. La escasez de agua es la condición en la cual la demanda de este recurso, en todos los sectores, incluyendo el ambiental, no puede ser satisfecha debido al impacto del uso del agua en el suministro o en la calidad del recurso. La escasez de agua puede empeorar a causa del cambio climático, especialmente en zonas áridas y semiáridas, que ya de por sí presentan estrés hídrico. Muchos países importan agua (Ver grafica anterior), y para el año 2020, su comercialización se situó en 3.7 millardos de dólares. Tal comercialización se puede realizar como: agua cruda, agua tratada y agua industrial procesada. Últimamente, ha surgido un nuevo renglón denominado “agua virtual importada”, y que se refiere al agua utilizada para producir alimentos para exportación. Ahora bien, al caudal del rio Orinoco (33000 m3/seg), no se le da utilización alguna y es descargada en el océano Atlántico. Por lo que luce viable la exportación de esta agua, mediante barcos aguaeros (también pueden ser transportadas mediante bolsas gigantes o mediante barcazas). Estos barcos pudieran ser tan sofisticados en función de la forma de comercializar el agua. Un aguaero de 500 mil barriles, se llenaría teóricamente en 2.5 segundos, en el Orinoco. Este volumen puede abastecer las necesidades diarias de 320 mil personas.
Desarrollo intensivo agropecuario y turístico Delta del Orinoco: El río Orinoco desemboca en el océano Atlántico a través de unos 300 canales que forman un portentoso delta de 30000 Km2. Parte del área está destinada al Parque Nacional Delta del Orinoco. En armonía con el ambiente, debe desarrollarse una industria agropecuaria asociada a la producción de arroz, especialmente, y a la producción del ganado bufalino, aprovechando así, las características naturales del delta. Una idea cónsona con la flora autóctona como es el manglar, que puede ser extendida al resto del país, es la producción de “miel de manglar”, la cual tiene características muy especiales: es clara, líquida, con textura rasposa, de sabor dulce con amargo y salado, aroma frutal y cálido. Esta miel está siendo altamente demandada internacionalmente, sobre todo como maridaje gastronómico.
Aprovechamiento frutos no convencionales: Venezuela posee una gama de frutas que no se aprovechan al máximo el potencial que poseen, requiriéndose intensificar su industrialización o iniciarla con fines de exportación. Entre estas frutas están: 1.) La Sarrapia, cosechada rupestremente y es utilizada en la perfumería, gastronomia y la salud por sus propiedades curativas. 2.) El Almendron, sin aprovechamiento.No existe un sembradio de almendron como tal. 3.) El Merey, industrializacion incipiente. 4.) El Mamón, considerado una fruta exotica. Su produccion no es planificada, ya que no se siembra con fines comerciales. 5.) Uva de Playa, siembra no planificada y su uso esta restringido a la ingesta, eventual, de la corteza de la fruta. Todas estas frutas poseen en comun un almendro (semilla) y su industrializacion puede asemejarse al de la aceituna en la extraccion de sus aceites.
Desarrollo aguas termales turismo internacional: Venezuela posee un corredor (este – oeste) de aguas termales que va desde el estado Sucre hasta el estado Táchira. La existencia de estas, no ha sido aprovechada turísticamente, a nivel internacional, en función de su potencial. En este sentido, mucho puede ayudar Japón, donde los baños termales (onsens) es una cultura ancestral y poseen una industria altamente desarrollada, combinando ocio – diversión con salud. Como dato curioso, la ciudad de Beppu (Japón) recibe anualmente un millón de personas, atraídos por sus baños termales. En Venezuela, el estado Sucre bien podría ser el asentamiento principal de este turismo, por su alto potencial geotérmico y que combinado con sus playas daría una dupla muy atractiva al turismo internacional. (la grafica abajo, es de una balneario en Beppu)
Puertos de aguas profundas Oriente / Occidente: Lógicamente, con este conjunto de ideas aquí esbozadas, y la tendencia mundial en el manejo de bienes comercializables (cada día en barcos mas grandes), es imprescindible la construcción de nuevos puertos de aguas profundas en Venezuela. Bien podrían ser: uno en el oriente y otro en el occidente del país. Se han realizado estudios sobre el particular, pero no se ha llegado a una determinación final. El de oriente podría estar ubicado en la Península de Araya o en la isla de Margarita o Coche y el de occidente en la península de Paraguaná o en la Península de la Guajira (Castillete). Estos puertos deben tener como una de sus características principales, el de una extensa área de almacenamiento para bienes refrigerados y no refrigerados, con miras de convertirlos en centros de acopio para manejar bienes de y hacia distintos lugares del mundo.
Corolario
Venezuela es un país que cuenta con un abanico de recursos que le permiten crear riqueza diferente a la renta petrolera. Por otra parte, la Transición Energética en la que se encuentra el mundo actualmente, nos señala que debemos buscar, cuanto antes mejor, una diversificación de nuestra economía.
En tal sentido, el gobierno debe abocarse a la formulación de políticas públicas que tengan como objetivo una economía de mercado, donde prevalezca la propiedad privada en todo su sentido, y el sector privado de producción y bienes de servicios debe crear la riqueza utilizando los recursos del país, empleando tecnología y gerencia en el desarrollo de proyectos de inversión productiva.
Las ideas aquí expuesta, no son las únicas. Seguro que hay mucho más, y que surgirán en la medida que nos despojemos de la atadura del petróleo (renta petrolera). La invención es infinita, y llega hasta donde puedan llegar nuestras inquietudes de tener una Venezuela prospera, con calidad de vida y de ciudadanos libres.
Por mi parte: “Prefiero una Venezuela, con alto consumo racional de energía, … Que una Venezuela, alta exportadora de energía. NH.”
Nelson Hernández es ingeniero energista @energia21 y Académico de la Academia Nacional de la Ingeniería y el Hábitat de Venezuela
Netgrafia
Proposito de los proyectos productivos y empresariales
1/ Según Baptista (1997:8), La renta es «la remuneración pagada con cargo a la propiedad sobre unos medios de producción no producidos». Para Venezuela, la renta petrolera no es la resultante del esfuerzo productivo de los factores que participan en cualquier sociedad capitalista para generar el producto; el petróleo está ahí, nadie lo produjo.
2/ La mitigación del cambio climático ha originado la transicion energetica, cuyo objetivo principal es la sustitución en la matriz energética global de los combustibles fosiles (carbón + petróleo + gas) por fuentes energéticas no emisoras de CO2. Esta situación repercute fuertemente en la produccion de hidrocarburos y por ende, de manera directa, en el monto de la renta petrolera. Lo cual haria mas cuesta arriba la recuperacion economica que necesita Venezuela.
3/Inversión no productiva financiera: inversión en activos relacionados con cuestiones bancarias, bursátiles, etc. que generarán rentas por cesión de dinero o a través de plusvalías y minusvalías.Inversión no productiva no financiera: inversión en activos reales que generan rentas por compra-venta de los mismos
El 29-11-21, se cumplen 19 años del paro cívico nacional contra el régimen de Hugo Chávez que culmino con el despido de más de 20 mil trabajadores de PDVSA, y que a juicio de muchos es el inicio de la debacle actual de PDVSA.
En honor a esos trabajadores y sus familiares, y para refrescar la memoria a quienes vivieron esos momentos y hacer conciencia en las nuevas generaciones, traigo a colación el siguiente artículo, cuyo original fue publicado en el 2016.
Los “PEDEVESOS”, una especie social en extinción
Era un 29 de noviembre (era viernes) de 2002. Hace 14 años. Todos se preparaban para salir del trabajo y descansar el fin de semana. Pero con la inquietud y preocupación existente en el ambiente, de que el próximo lunes, la sociedad civil venezolana había llamado a un paro cívico nacional para solicitar al Presidente Hugo Chávez, rectificación en la conducción de su gobierno.
La sociedad civil clamaba que para tener éxito en el paro, los trabajadores de PDVSA tenían que acompañarlos. Estos, que venían siendo objeto de atropellos desde 2001, y que llevo a las acciones de 2002, en defensa de la MERITOCRACIA, y que culmino con el desconocimiento del gobierno el 11 de abril de 2002, decidieron que cada quien, y en forma individual, era libre de pensamiento y acción de incorporarse o no al referido paro cívico.
El paro se inicio como estaba programado. Gran parte del personal de PDVSA, no asistió ese lunes al trabajo. El gobierno tomo el reto y comenzó una estrategia de presión intensa con el resto de los sectores productivos del país.
Ya a la semana del paro, muchas empresas y comercios habían retornado a sus labores. El gobierno trata de romper la solidez de los trabajadores de PDVSA y BOTA el primer lote. Estos se afianzan en sus principios y valores y exigen el reenganchen de los cesanteados… y la respuesta del gobierno es realizar un “Genocidio Laboral”, botando a 23 mil trabajadores de esa empresa petrolera que ocupaba el segundo lugar a nivel mundial. Chávez, había conquistado “La Colina”, como el mismo denomino a PDVSA dentro de su argot militar.
Es difícil asegurar con certeza que a los trabajadores de PDVSA, la sociedad civil los abandono, pero esa es la impresión que tengo, y por eso un paro cívico se convirtió en un paro petrolero, ya que lo único que no funciono a plenitud durante el paro fueron los servicios que prestaba PDVSA.
Tampoco lo puedo asegurar, pero quizás hubo algo de alegría, por que el gobierno había metido en cintura a los PEDEVESOS, palabra peyorativa con que muchas veces se mencionaban o se dirigían a los que trabajaban en PDVSA, y a los cuales consideraban “elitescos”. Quiéranlo o no, eran profesionales de alto rendimiento y productividad dedicados a cumplir con la misión asignada: maximar las ganancias para el accionista (léase: el pueblo venezolano)… y quizás lo que más molestaba es que gobiernos de la verdadera democracia los asignaba a otras instituciones y empresas oficiales con el objeto de que aplicaran sus conocimientos tecno – gerenciales en la recuperación de estas.
Los PEDEVESOS, fueron humillados, perseguidos, desalojados, negado su derecho al trabajo. Tuvieron que huir de Venezuela. No tenían cabida. Fueron los pioneros de la diáspora venezolana y de la tan cacareada, hoy, fuga de cerebros. Estos venezolanos obligatoriamente exiliados han contribuido, con sus conocimientos, a desarrollar la industria petrolera en otros países, que a la larga se han convertido en competidores de la industria de los hidrocarburos venezolana.
Lo que sí puedo asegurar es que los PEDEVESOS, defendiendo principios y valores, individuales y colectivos, se enfrentaron al gobierno con las consecuencias ya mencionadas. Se jugaron a Rosalinda…!. Hoy más que nunca esos principios y valores hay que defenderlos! Porque cada día se continúan violando derechos.
¿Se anticiparon los PEDEVESOS?… ¿Tenían conocimiento de lo que venía?… O fue simplemente intuición. Independientemente de lo que los haya motivado a actuar, después de 14 años podemos decir, que estaban en lo cierto. Aunque hay quienes dicen que se le entrego en “bandeja de plata” la industria petrolera al gobierno. A esos les digo, que era una decisión tomada por el gobierno la “conquista” de PDVSA, para poder realizar todas las ilegalidades que hoy empezamos a conocer.
Por otra parte, estoy convencido que la sociedad venezolana no entendió, ni ha entendido el sacrificio realizado por estos venezolanos en defensa de las LIBERTADES… Hay una deuda que hay que saldar.
El corolario de todo esto es que la especie social “PEDEVESO”, está en vía de extinción, son 14 años que han transcurrido: Muchos de ellos ya no están físicamente con nosotros; otros ya han echado raíces en otras latitudes, con poco interés en regresar; otros ya son sexagenarios y septuagenarios, lo que dificulta una actividad plena… Honor a quien honor merece… y los PEDEVESOS se lo merecen…
Ojala el país, tuviera muchos ciudadanos con los principios de los PEDEVESEROS!,… y que la palabra no sea más peyorativa, sino símbolo de Principios, Valores y LIBERTAD!