Por Anna Gelpern (PIIE) , Katherine Shen (Georgetown Law) y Marcelo Marzouka (Georgetown Law) en PIIE
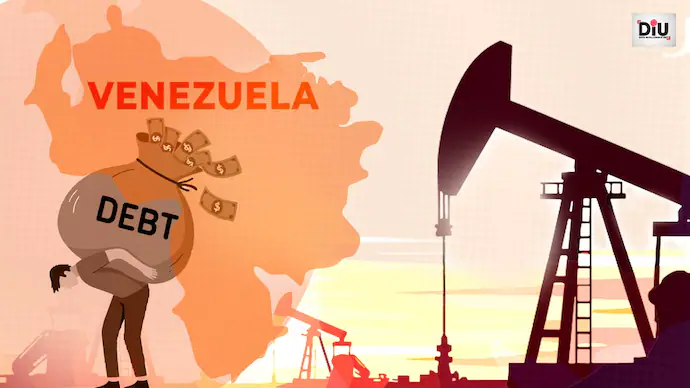
asta hace poco, el tema de las prioridades de reclamación en la reestructuración de la deuda soberana se limitaba principalmente a las revistas académicas. Para bien o para mal, los acreedores habían actuado como si fueran iguales, o en igualdad de condiciones. Ya no es así. Los acreedores de Venezuela se preparan para una carrera global por la adquisición de activos que podría convertir su reestructuración de deuda no solo en la mayor, sino también en la más caótica de la historia. La pregunta clave es su lugar en la fila: ¿Quién se queda con el dólar adicional por cada barril de petróleo recuperado? ¿ Los tenedores de bonos antiguos? ¿ Los ganadores de los laudos arbitrales? ¿Los bancos, los prestamistas bilaterales, los nuevos inversores? ¿O el público venezolano?
La respuesta es incierta. Depende de los términos de la reclamación, de los acreedores y de los tribunales que resuelven las inevitables disputas. Gran parte de esta información sigue siendo un misterio, sin una vía clara hacia la luz. Las reestructuraciones corporativas ofrecen un ejemplo ilustrativo: si una petrolera se declarara en quiebra, pronto se obtendría, bajo supervisión judicial, un panorama completo de sus pasivos y los activos disponibles para cubrirlos.
La deuda soberana carece de un mecanismo para visibilizar todas las reclamaciones y gestionarlas en un procedimiento consolidado. El Fondo Monetario Internacional (FMI), a pesar de sus deficiencias, ha servido como centro de información y ha ofrecido una especie de marco de reestructuración desde la década de 1980. Sin él, catalogar las reclamaciones contra el gobierno venezolano y sus diversas agencias y entidades paraestatales es una tarea ardua. La reestructuración de la deuda de Irak en 2003 se cita a menudo como precedente, pero el contexto era bastante diferente. El FMI participó, y el Consejo de Seguridad de la ONU y las principales jurisdicciones financieras protegieron los ingresos petroleros de Irak, con un auditor independiente encargado de supervisar los flujos financieros. En Venezuela no existe un marco similar. Estados Unidos ha intentado proporcionar un mecanismo centralizado alternativo; sus elementos aún se están definiendo.
Por otro lado, la mayoría de las lagunas de información en el caso de Venezuela pertenecen a la categoría de incógnitas conocidas . Encontrar una manera ordenada de gestionarlas puede orientar a deudores, acreedores y a la comunidad internacional. Un error en este sentido tendrá consecuencias perjudiciales que van mucho más allá de Venezuela.
Esto es lo que sabemos que no sabemos.
La lista completa de reclamaciones y los acreedores
Investigadores de la iniciativa #PublicDebtIsPublic han reunido el registro público más completo de las reclamaciones contra Venezuela a partir de decenas de repositorios, registros y expedientes judiciales. Estos abarcan laudos arbitrales, sentencias judiciales, bonos, préstamos bilaterales y multilaterales, y una maraña de acuerdos garantizados, colateralizados y cuasi colateralizados. Más de 20.000 millones de dólares en laudos del Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI) siguen pendientes, incluidos 8.700 millones de dólares para ConocoPhillips , el mayor en la historia del CIADI. Las reclamaciones registradas solo en Delaware superan los 19.000 millones de dólares . Los tenedores de bonos no garantizados poseen aproximadamente 60.000 millones de dólares en valor nominal, junto con aproximadamente 2.000 millones de dólares en bonos garantizados de 2020 emitidos por la petrolera estatal venezolana Petróleos de Venezuela, SA (PDVSA) . China tiene derecho a recibir al menos 18.000 millones de dólares , Rusia 4.000 millones y los prestamistas multilaterales, encabezados por el Banco de Desarrollo de América Latina y el Caribe (CAF) y el Banco Interamericano de Desarrollo, 4.000 millones . Los intereses impagados y las penalizaciones podrían multiplicar estas cifras.
Los acreedores no se ajustan fácilmente a sus reclamaciones. Durante la década que Venezuela ha estado en cesación de pagos y bajo sanciones , muchos han negociado, sindicado, cubierto sus riesgos y asegurado sus exposiciones. Un boleto para la reestructuración no tiene por qué reflejar el interés económico del titular en el resultado . Además, algunos acreedores no estarán presentes en las negociaciones, aun cuando tengan reclamaciones exigibles: algunos no pueden participar, otros pueden optar por no hacerlo, y aquellos con acceso directo a los ingresos de Venezuela tal vez no lo necesiten.
Reestructuración de perímetros y prioridades
Aún no se ha revelado el perímetro de reestructuración de Venezuela , pero ya se habla de maniobras para sortearlo . Algunos acreedores que pueden cobrar directamente de los ingresos por exportaciones podrían intentar mantenerse fuera del perímetro de reestructuración, obligando a los que están dentro a subvencionar su salida. Otros podrían intentar aprovechar la incertidumbre en torno al reconocimiento internacional para generar fricciones en el proceso de reestructuración, basándose en impugnaciones legales previas a la autoridad del gobierno venezolano .
El FMI advirtió , la última vez hace un año, que la deuda soberana con garantías poco transparentes socavaba la confianza y la equidad entre acreedores, retrasaba la resolución de la crisis y ponía en riesgo la sostenibilidad. Venezuela corre el riesgo de convertirse en un caso de estudio. Su deuda con un gran banco estatal se paga con los ingresos del petróleo que fluyen directamente a una cuenta en el banco, con derechos de compensación . Mientras tanto, la petrolera estatal PDVSA ha convertido las facturas impagas a los proveedores de servicios en pagarés con una prelación ambigua .
Los acreedores siempre han competido por la prioridad y han estado atentos a las posibles salidas cuando un país se encuentra en dificultades. Una endeble estructura de coordinación internacional mantenía estos esfuerzos al margen, pero a menudo no lograba un alivio duradero de la deuda. Ahora, más acreedores recurren a nuevas y creativas herramientas para cobrar primero, con cláusulas contractuales y normas legales que las respaldan, envueltas en el secretismo.
La creatividad evidencia que deudores y acreedores están perdiendo la fe en la estructura tradicional y podría propiciar una profecía autocumplida. A medida que se acumulan las reclamaciones ocultas, la legitimidad y la resolución definitiva de la reestructuración se vuelven más difíciles de alcanzar.
Vías paralelas y acuerdos escalonados
Venezuela inició su reestructuración en mayo sin el FMI, basándose en una estimación de existencias y un análisis de sostenibilidad de la deuda que aún no se han publicado ni verificado de forma independiente.
Sin la maquinaria del FMI ni un sustituto creíble, los tenedores de bonos negocian por un lado, los prestamistas bilaterales por otro, los inversores por un tercero, sin un marco de referencia central, ni siquiera uno contra el que argumentar, mientras los tribunales distribuyen activos y ganancias entre distintas jurisdicciones.
Al menos en teoría, una orden ejecutiva estadounidense emitida el 9 de enero de 2026 proporciona un marco centralizador: protege los ingresos de las exportaciones de recursos naturales de Venezuela del proceso judicial estadounidense y limita las vías para el cobro de la deuda. A medida que se amplían las exenciones a las sanciones, es posible que más ingresos fluyan a cuentas especiales establecidas bajo la orden ejecutiva del 9 de enero , pero rastrear estas transacciones es un desafío . Mientras tanto, el acuerdo petrolero entre Estados Unidos y Venezuela del 31 de agosto añade un nuevo conjunto de transacciones a una deuda ya de por sí compleja y opaca. La mayoría de los nuevos yacimientos incluidos en el acuerdo habían estado controlados por empresas rusas y chinas . Qué tribunales podrían resolver las reclamaciones contrapuestas sobre el petróleo y sus ingresos, bajo qué reglas y con qué fin, es otra cuestión para un futuro no muy lejano .
¿Una prueba para la arquitectura de la deuda internacional?
El seguimiento de la lista completa de reclamaciones contra un Estado soberano es un desafío cada vez más frecuente en un ecosistema de deuda soberana caracterizado por una extrema diversidad de acreedores, competencia por los recursos y una arquitectura de coordinación cada vez más deficiente. Los escándalos de deuda oculta se han convertido en una constante en las reestructuraciones soberanas, pero la opacidad no surge con la reestructuración. Comienza con las prácticas de divulgación de la deuda pública mucho antes de que se otorguen préstamos y se cierren acuerdos paralelos. Para cuando los acreedores llegan a la mesa de reestructuración, la contabilidad forense y las disputas por la prioridad provocan retrasos y pérdidas que perjudican a todos, especialmente a los ciudadanos venezolanos, quienes asumen los costos de desentrañar acuerdos turbios firmados en su nombre.
La transparencia es un punto de consenso multilateral poco común. El G7 y el G20 han respaldado la transparencia de la deuda en sus comunicados durante más de una década. Venezuela demuestra por qué actuar en base a este consenso es esencial y urgente.
La transparencia sólida es indispensable cuando los recursos no pueden crecer sin una inversión a gran escala, la lista de espera de reclamaciones sigue aumentando y la confianza escasea. Cada día se filtra más información al dominio público. Un acuerdo duradero en Venezuela deberá contar con un amplio respaldo y basarse en datos publicados y verificables sobre las reclamaciones en su contra, sus términos, los acreedores que las poseen y los recursos disponibles para satisfacerlas. Lograr un acuerdo adecuado en Venezuela podría dar a la reforma de la arquitectura de la deuda internacional una oportunidad real de éxito.